Längst ned i faktarutan för ett hyreshus står några rader som ser byråkratiska ut: taxeringsvärde, taxeringsår, typkod, fastighetsavgift, pantbrev och planbestämmelser. De är lätta att hoppa över, men de säger mycket om fastigheten – och om vad ett köp och ett lån kommer att kosta utöver köpeskillingen.
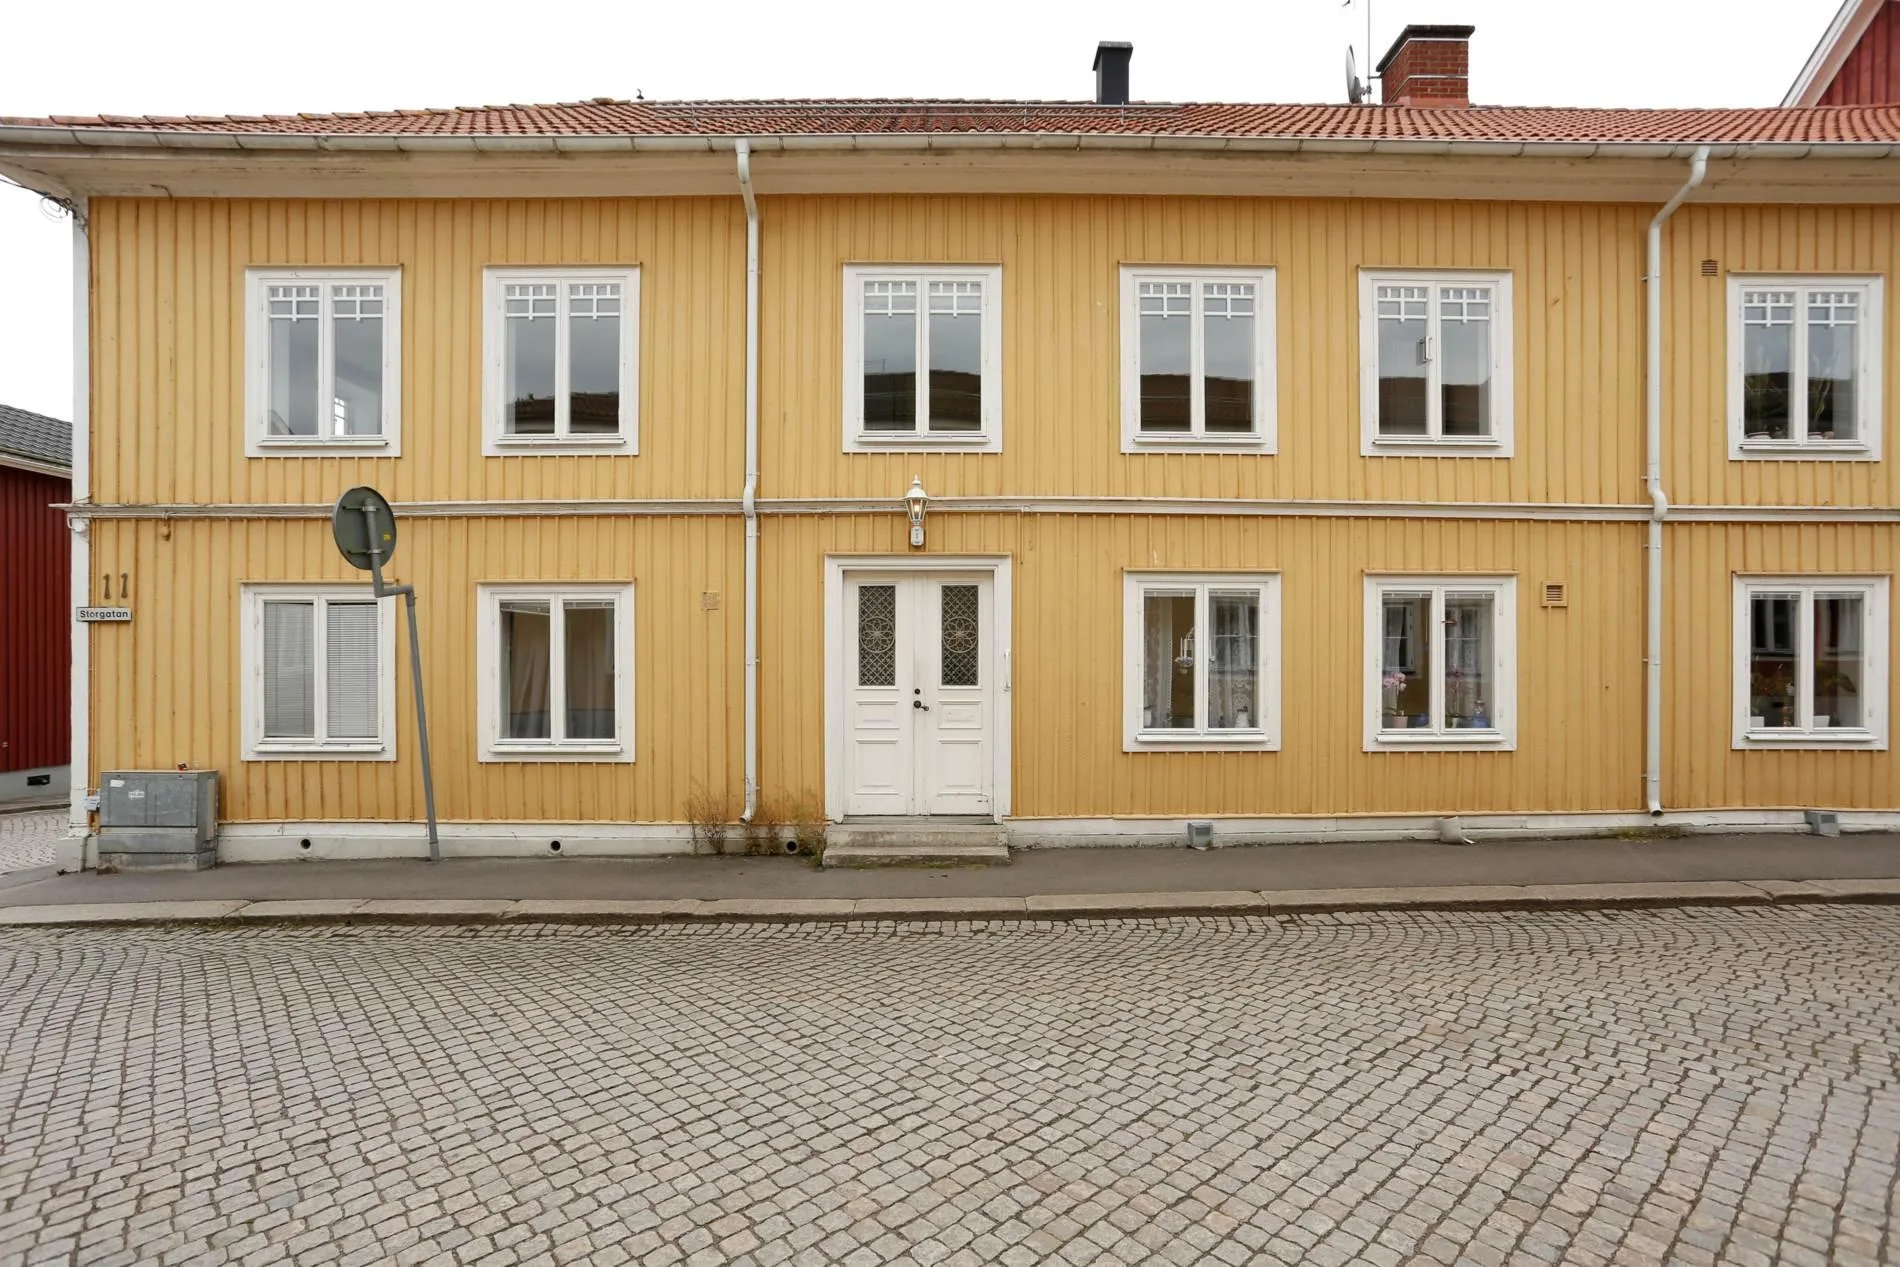
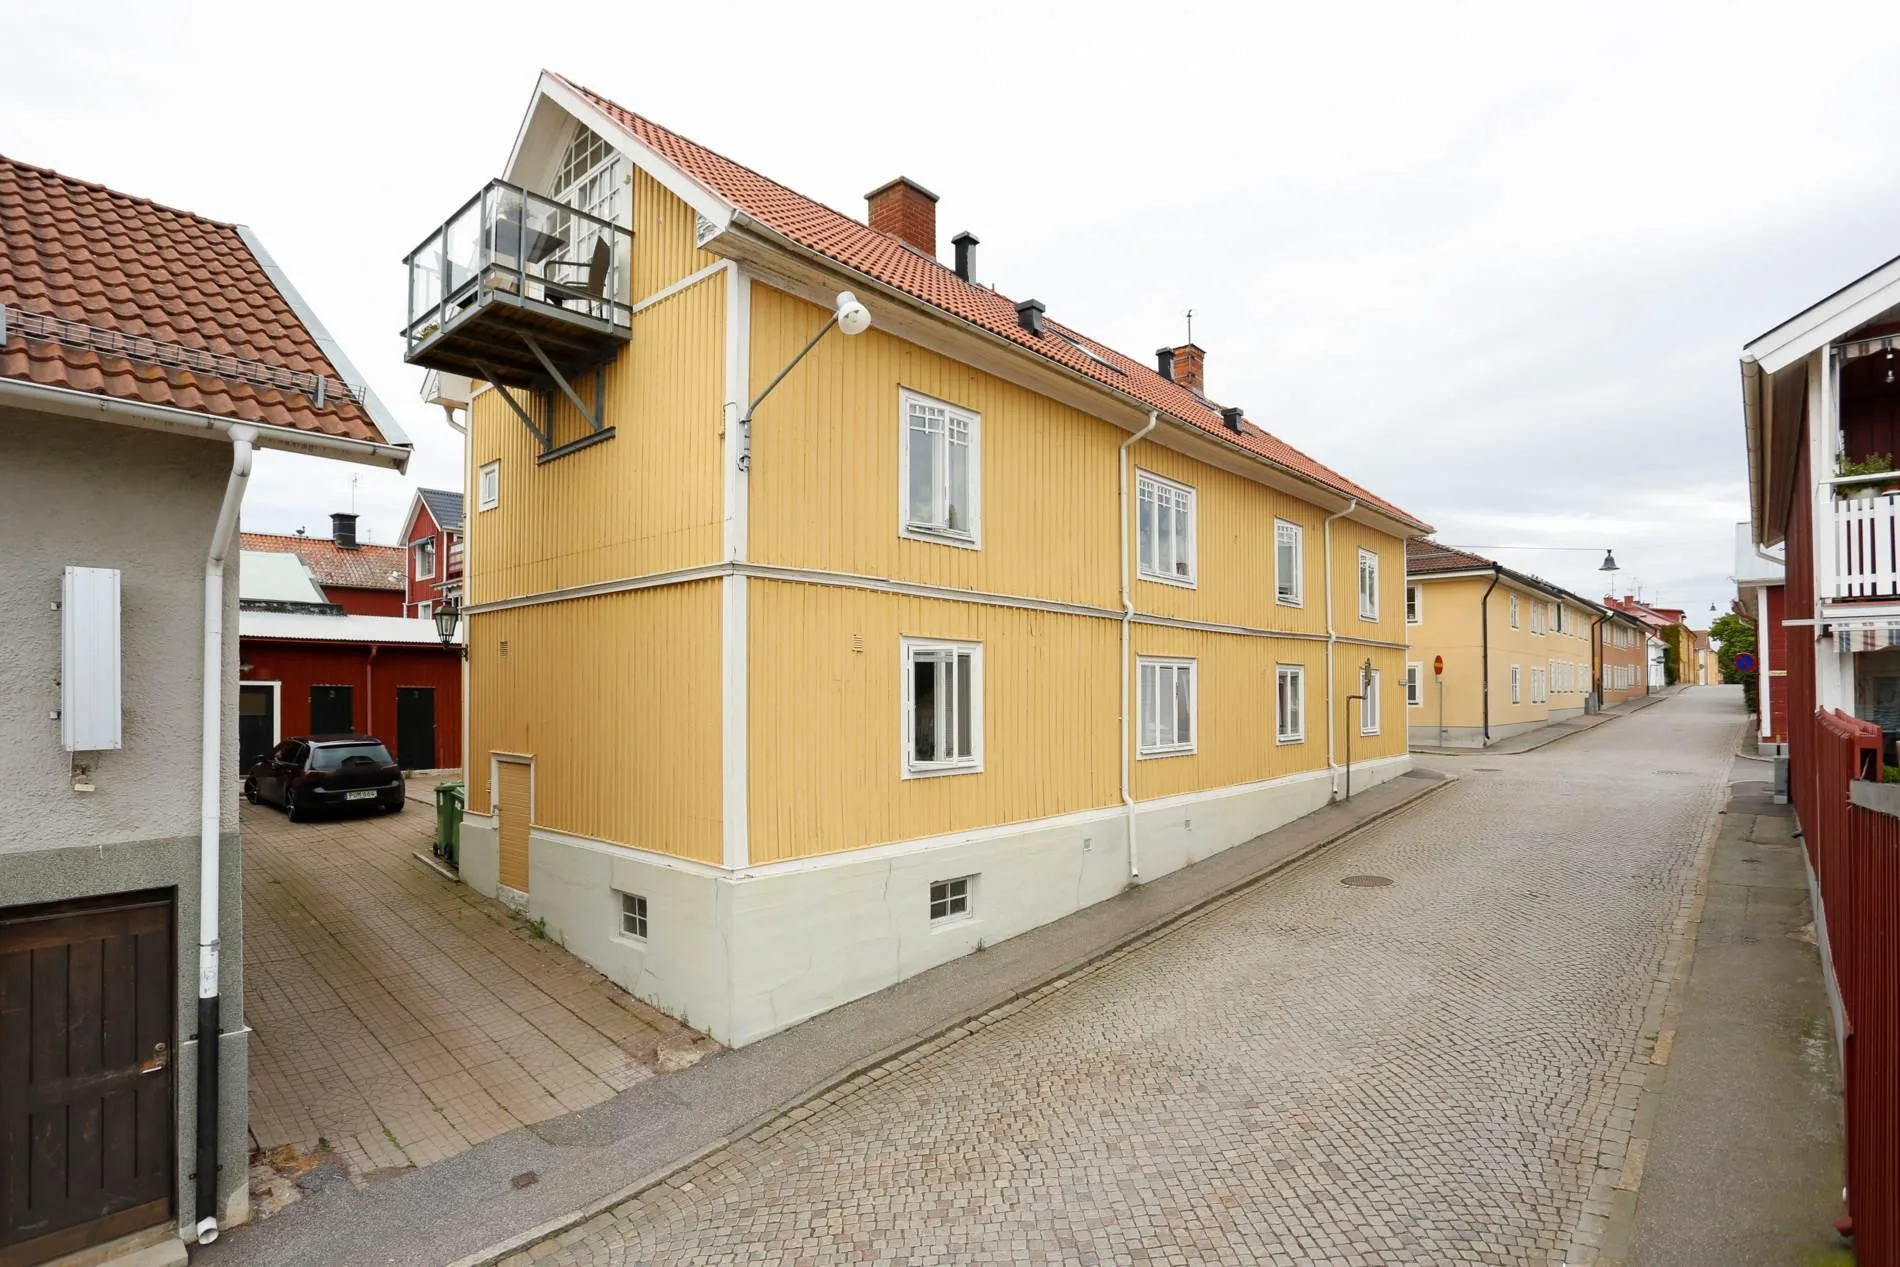
Här förklaras vad uppgifterna betyder, med raderna för Storgatan 11 i Askersund (fastigheten Askersund Sundsbron 4) som exempel. Där huset inte räcker för att visa en regel använder vi tydligt markerade räkneexempel.
Raderna i faktarutan
| Uppgift | Storgatan 11 enligt annonsen | Vad den säger |
|---|---|---|
| Taxeringsvärde | 2 474 000 kr | Skatteverkets schablonvärde, underlag för fastighetsavgiften |
| Taxeringsår | 2016 | Vilken taxering värdet kommer från – här en gammal |
| Typkod | 320 | Hyreshusenhet med bostäder |
| Fastighetsavgift | 7 422 kr | Den kommunala avgiften för bostäderna, beräknad på 2016 års värde |
| Pantbrev | 6 st, totalt 3 787 500 kr | Hur mycket fastigheten redan är intecknad för |
| Planbestämmelser | Stadsplan 1981-09-18, tomtindelning 1908-02-26 | Vad som får byggas och hur tomten är indelad |
Taxeringsvärdet: statens schablon, inte marknadens pris
Varje fastighet i Sverige har ett taxeringsvärde som Skatteverket bestämmer. Det ska motsvara ungefär 75 procent av marknadsvärdet, och för prisnivån gäller marknaden två år före taxeringsåret: 2025 års taxeringsvärden bygger på 2023 års prisnivå. Taxeringsvärdet är alltså en schablon för skatteändamål – inte ett pris och inte en värdering.
För hyreshus använder Skatteverket en modell som utgår från den avkastning fastigheten kan ge och från vilket värdeområde den ligger i. Byggnaden värderas efter lägenhetstyp (bostad eller lokal), hyra och ålder, och tomten efter byggrätten. Därför spelar både hyrorna och husets värdeår roll.
Hyreshus taxeras vart tredje år, omväxlande i en allmän och en förenklad fastighetstaxering: allmän 2019, förenklad 2022, allmän 2025, och nästa gång förenklad 2028 och allmän 2031. Åren däremellan görs en särskild taxering om något har förändrats, till exempel efter en ombyggnad. Det betyder att värdet i annonsen för Storgatan 11, från taxeringsåret 2016, har ersatts flera gånger. Det aktuella värdet finns i fastighetsregistret och i bolagets senaste beslut om fastighetstaxering; be mäklaren om det. Skatteverkets e-tjänst Se beräkningsgrund för taxeringsvärden visar också värdeområdena och de försäljningar som legat till grund.
Varför spelar det roll? Ett räkneexempel visar hur lite ett gammalt värde säger:
- 2 474 000 / 0,75 ≈ 3 299 000 kronor – det marknadsvärde taxeringen 2016 utgick från, på prisnivån två år tidigare.
- Utgångspriset delat med taxeringsvärdet blir 6 295 000 / 2 474 000 ≈ 2,54.
Den kvoten, köpeskilling genom taxeringsvärde (K/T), är ett vanligt mått på marknaden. Enligt SCB låg K/T för de hyreshus med bostäder och lokaler (typkod 321) som såldes i Örebro län 2025 på 1,39 – mätt mot aktuella taxeringsvärden. En kvot på 2,54 mot ett tio år gammalt värde säger därför mer om hur gammalt värdet är än om priset. Jämför bara K/T mot det aktuella taxeringsvärdet. Vid den allmänna taxeringen 2025 ändrades värdena för bostadsdominerade hyreshus i Örebro län med i genomsnitt +1 procent jämfört med tidigare, enligt Skatteverket; för ett enskilt hus kan ändringen vara en helt annan.
Typkoderna: vad Skatteverket anser att huset är
Typkoden är en administrativ beteckning för vilken sorts taxeringsenhet det rör sig om. Den första siffran anger huvudgruppen: 2 står för småhusenheter och 3 för hyreshusenheter. Som hyreshus räknas enligt Skatteverket en byggnad med minst tre bostäder eller minst en lokal, även om ägaren inte hyr ut någon del av den. Ett hus med en eller två bostäder och utan lokaler är ett småhus.
- 220 – Småhusenhet, bebyggd. Ett eller två bostadshus för en eller två familjer.
- 320 – Hyreshusenhet, bostäder. Ett hyreshus med bostäder. Det är Storgatan 11:s kod enligt annonsen, som inte redovisar några lokaler.
- 321 – Hyreshusenhet, bostäder och lokaler. Ett hyreshus med både bostäder och lokaler, till exempel en butik i bottenvåningen.
- 325 – Hyreshusenhet, lokaler. Ett hyreshus med lokaler, till exempel kontor.
En fastighet kan också vara indelad i flera taxeringsenheter, till exempel när samma tomt rymmer ett hyreshus och ett småhus. Skatt och avgift räknas då per enhet. Ägaren väljer inte typkod själv men kan begära omprövning eller överklaga om indelningen verkar fel.
Taxeringsuppgifterna innehåller också husets nybyggnadsår och värdeår. Värdeåret är oftast det år huset blev färdigt, men det kan räknas fram till ett senare år efter en omfattande ombyggnad. För Storgatan 11 anger beskrivningen byggåret 1883 och faktarutan 1983. En möjlig förklaring är att 1983 är ett värdeår efter en ombyggnad – men det är en gissning tills du sett registret. Svaret påverkar både taxeringen och hur du bedömer husets skick.
Fastighetsavgift och fastighetsskatt
För bostäder i hyreshus betalar ägaren kommunal fastighetsavgift: 0,3 procent av taxeringsvärdet för bostadsbyggnaden och tomtmarken, men aldrig mer än ett takbelopp per bostadslägenhet. Takbeloppet följer inkomstbasbeloppet och är 1 724 kronor för 2025 och 1 784 kronor för 2026. För lokaler betalas i stället statlig fastighetsskatt med 1 procent av taxeringsvärdet för lokalerna. Nybyggda bostäder med värdeår 2012 eller senare är avgiftsfria de första femton åren. Avgiften betalas av den som äger fastigheten den 1 januari.
För Storgatan 11 anger annonsen 7 422 kronor, vilket är exakt 0,3 procent av 2 474 000 kronor. Med sju lägenheter är taket för 2026 7 × 1 784 = 12 488 kronor. Tabellen är ett räkneexempel på hur avgiften för 2026 skulle bli vid olika taxeringsvärden:
| Taxeringsvärde (räkneexempel) | 0,3 % | Tak för 7 lägenheter | Fastighetsavgift 2026 |
|---|---|---|---|
| 2 474 000 kr | 7 422 kr | 12 488 kr | 7 422 kr |
| 3 500 000 kr | 10 500 kr | 12 488 kr | 10 500 kr |
| 4 162 667 kr (gränsen) | 12 488 kr | 12 488 kr | 12 488 kr |
| 5 000 000 kr | 15 000 kr | 12 488 kr | 12 488 kr |
Över cirka 4,16 miljoner kronor i taxeringsvärde betalar huset alltså takbeloppet, oavsett hur högt värdet blir. Blir vinden en åttonde lägenhet höjs taket till 8 × 1 784 = 14 272 kronor.
För en hyreshusenhet med både bostäder och lokaler gäller båda reglerna samtidigt. Ett räkneexempel för ett tänkt hus med sju lägenheter och en butik, där bostadsdelen är taxerad till 3 000 000 kronor och lokaldelen till 500 000 kronor: fastighetsavgiften blir 0,3 % × 3 000 000 = 9 000 kronor (under taket 12 488), fastighetsskatten 1 % × 500 000 = 5 000 kronor, sammanlagt 14 000 kronor. Lokaldelen kostar alltså mer per taxerad krona än bostäderna.
Annonsen säger inte om fastighetsavgiften ingår i driftkostnaden eller i driftnettot. Fråga, och räkna i din egen kalkyl med den avgift det aktuella taxeringsvärdet ger. Säljs huset i bolagsform, som Storgatan 11, ägs fastigheten av samma bolag både före och efter affären och avgiften fortsätter att betalas av bolaget.
Pantbrev: säkerheten för lånen
När du lånar till en fastighet vill banken ha säkerhet, och den säkerheten är pantbrev. Ett pantbrev är ett bevis på att fastigheten har intecknats för ett visst belopp. I dag är de flesta pantbrev datapantbrev i Lantmäteriets pantbrevsregister. Pantbreven följer med fastigheten när den byter ägare och kan användas som säkerhet för nya lån.
Att ta ut nya pantbrev kostar stämpelskatt: 2 procent av inteckningsbeloppet, räknat på hela tusental kronor avrundat nedåt, plus en expeditionsavgift på 375 kronor per inteckning. Befintliga pantbrev är redan betalda. Storgatan 11 har sex pantbrev på sammanlagt 3 787 500 kronor. Att ta ut samma belopp i dag skulle kosta 2 % × 3 787 000 = 75 740 kronor i stämpelskatt, plus expeditionsavgifterna.
Hur mycket som behöver tas ut beror på hur mycket du lånar. Tabellen är ett räkneexempel med lån som andel av utgångspriset och ett nytt pantbrev för det som saknas:
| Lån (andel av 6 295 000 kr) | Lånebelopp | Jämfört med befintliga 3 787 500 kr | Kostnad för nya pantbrev |
|---|---|---|---|
| 50 % | 3 147 500 kr | 640 000 kr till godo | 0 kr |
| 60 % | 3 777 000 kr | 10 500 kr till godo | 0 kr |
| 70 % | 4 406 500 kr | 619 000 kr saknas | 12 380 + 375 = 12 755 kr |
| 80 % | 5 036 000 kr | 1 248 500 kr saknas | 24 960 + 375 = 25 335 kr |
Tabellen visar ett minimum: banker vill ofta ha pantbrev för något mer än själva lånet. Kontrollera också vem som håller pantbreven i dag. Om säljarens bank har dem som säkerhet för bolagets lån flyttas de vid tillträdet till din bank, om lånen inte tas över – och annonsen nämner just möjligheten att ta över förmånliga lån.
Lagfart och stämpelskatt vid köpet
När en fastighet köps direkt söker köparen lagfart hos Lantmäteriet – inskrivningen av att du är ny ägare – inom tre månader. Stämpelskatten räknas på det högre av köpeskillingen och taxeringsvärdet för året innan lagfarten beviljas, avrundat nedåt till hela tusental. Skattesatsen är 1,5 procent för privatpersoner och 4,25 procent för juridiska personer, till exempel aktiebolag, och expeditionsavgiften är 825 kronor. Köpare och säljare ansvarar gemensamt för att skatten betalas. Från 1 juli 2026 krävs köparens person- eller organisationsnummer, och för ett bolag att dess verkliga huvudman är registrerad.
Ett räkneexempel: om Storgatan 11 i stället hade köpts direkt för 6 295 000 kronor hade stämpelskatten blivit 94 425 kronor för en privatperson och cirka 267 500 kronor för ett aktiebolag, plus 825 kronor. Men huset säljs i bolagsform: köparen tar över aktierna i bolaget som äger fastigheten, ägaren av fastigheten är densamma och ingen ny lagfart söks – och därmed tas ingen stämpelskatt på köpet ut. Utredningen SOU 2017:27 föreslog att ändra det, men förslaget har inte genomförts. Hur bolagsaffären fungerar förklaras i Köpa hyreshus i bolagsform.
Planbestämmelser och inskrivningar
Planbestämmelserna anger vilken plan som gäller för tomten. För Storgatan 11 är det en stadsplan från 18 september 1981 och en tomtindelning från 26 februari 1908. Äldre stadsplaner gäller i dag som detaljplaner, och en äldre tomtindelning gäller som bestämmelser om fastighetsindelning i planen. Planen avgör vad du får bygga och ändra – till exempel om och hur en vind får inredas – och kan innehålla bestämmelser om varsamhet. Askersunds gamla stadskärna är dessutom riksintresse för kulturmiljövården (T 4a). Läs planbeskrivningen och fråga kommunens bygglovshandläggare innan du räknar med en förändring.
Inskrivningarna är rättigheter och belastningar som står i fastighetsregistret: servitut, nyttjanderätter, ledningsrätter och inteckningar. De följer med fastigheten oavsett om du köper den direkt eller genom bolaget. Be alltid om ett fullständigt utdrag ur fastighetsregistret innan du lägger bud.
Kortare förklaringar av begreppen finns på Frågor och svar.
Storgatan 11: raderna du ska be om att få uppdaterade
Faktarutan för Storgatan 11 ger en bra grund: typkod 320, sex pantbrev som räcker till ett lån på 60 procent av utgångspriset, en plan från 1981. Men taxeringsvärdet och fastighetsavgiften kommer från 2016, och byggåret är angivet på två sätt. Be om ett aktuellt utdrag ur fastighetsregistret, bolagets senaste taxeringsbeslut och besked om var pantbreven finns i dag. Alla husets uppgifter finns på sidan om Storgatan 11, och underlaget kan du begära via formuläret för underlag.