Hyreshus i svenska småstäder är en egen sorts investering. Priserna per kvadratmeter är lägre än i storstäderna, direktavkastningen är ofta högre och husen är små nog att ägas av en privatperson eller ett litet bolag. Samtidigt är riskerna andra: färre hyresgäster att välja bland, färre köpare den dag du vill sälja och större betydelse för varje enskild lägenhet.
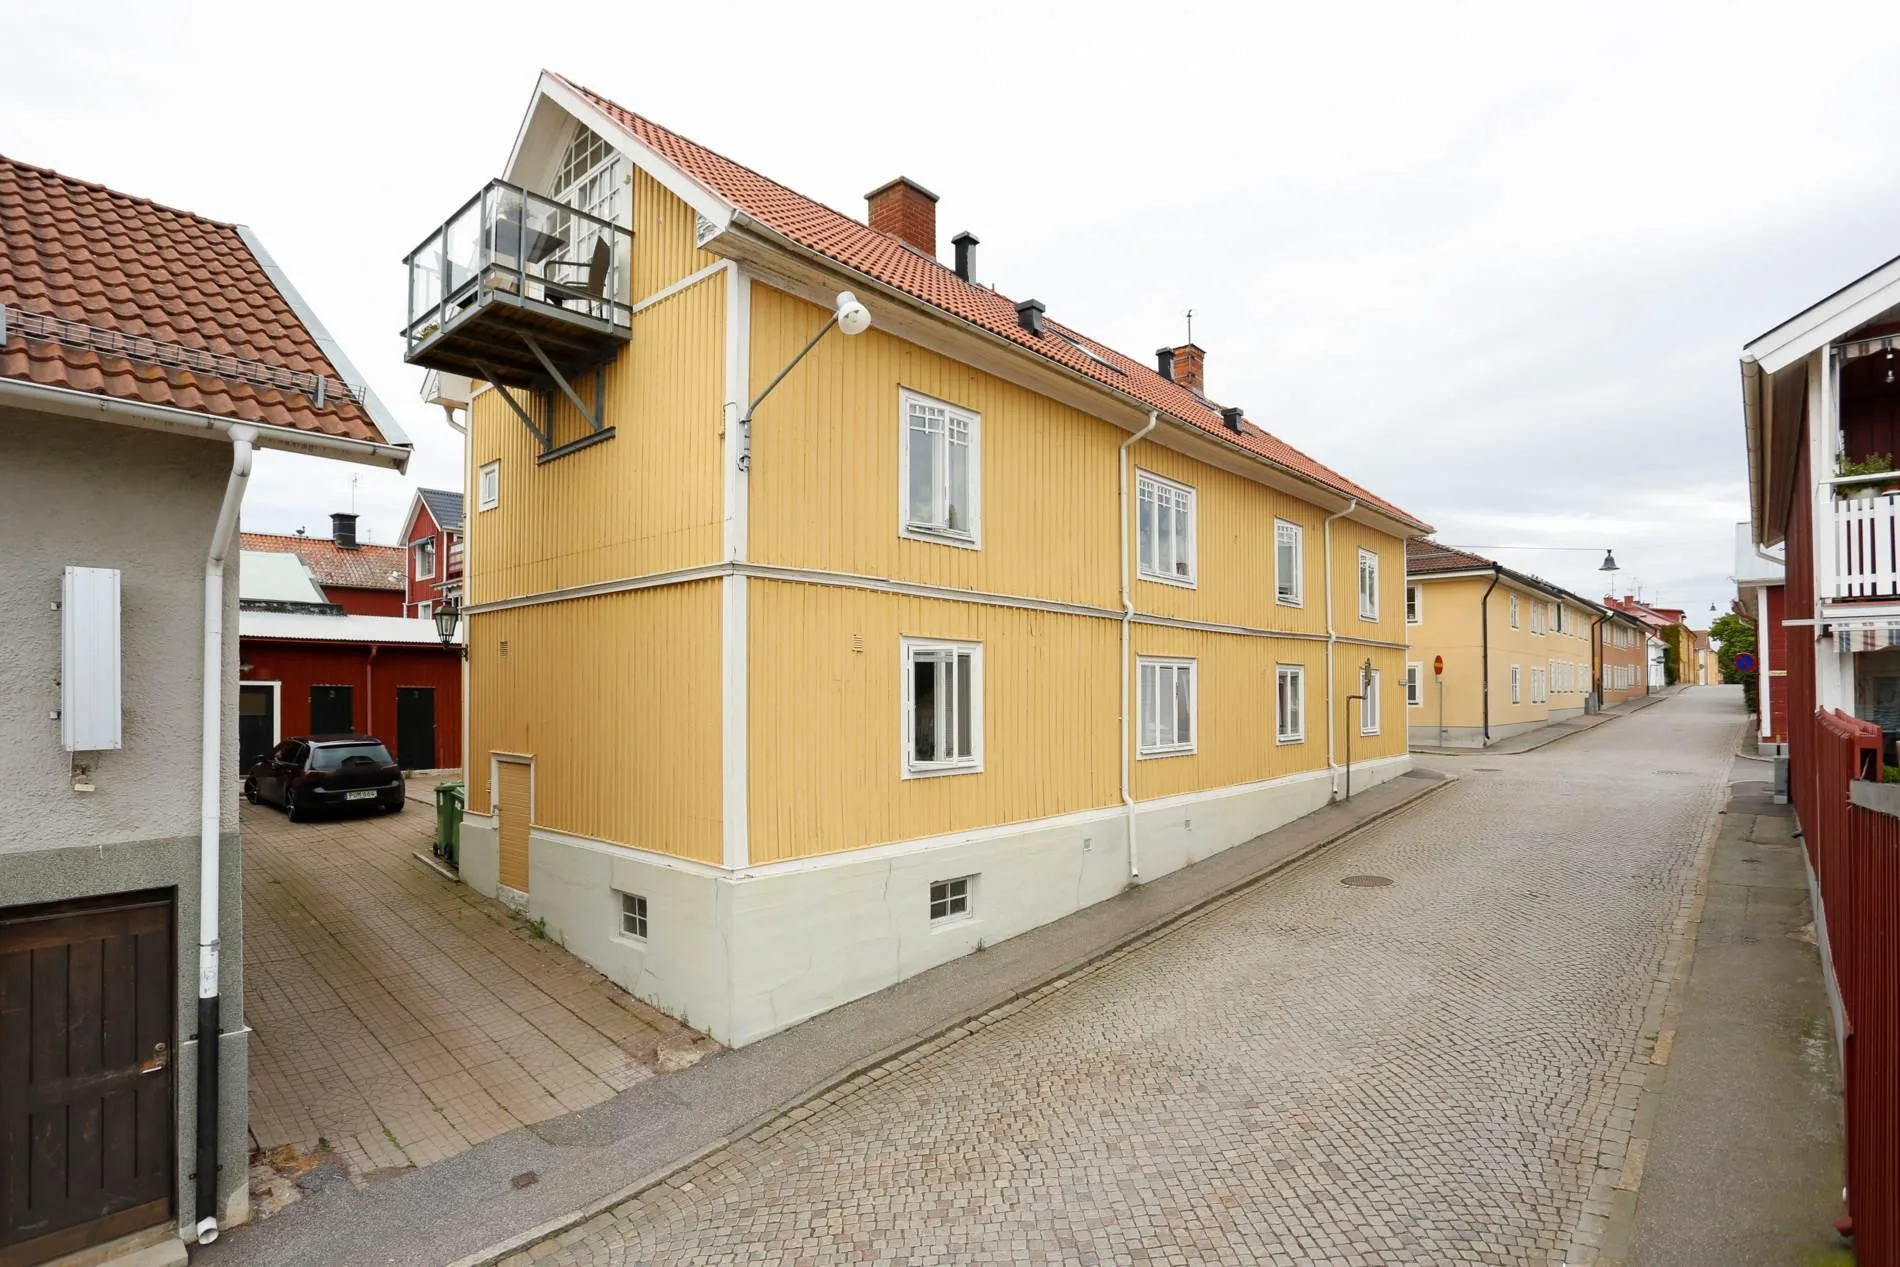
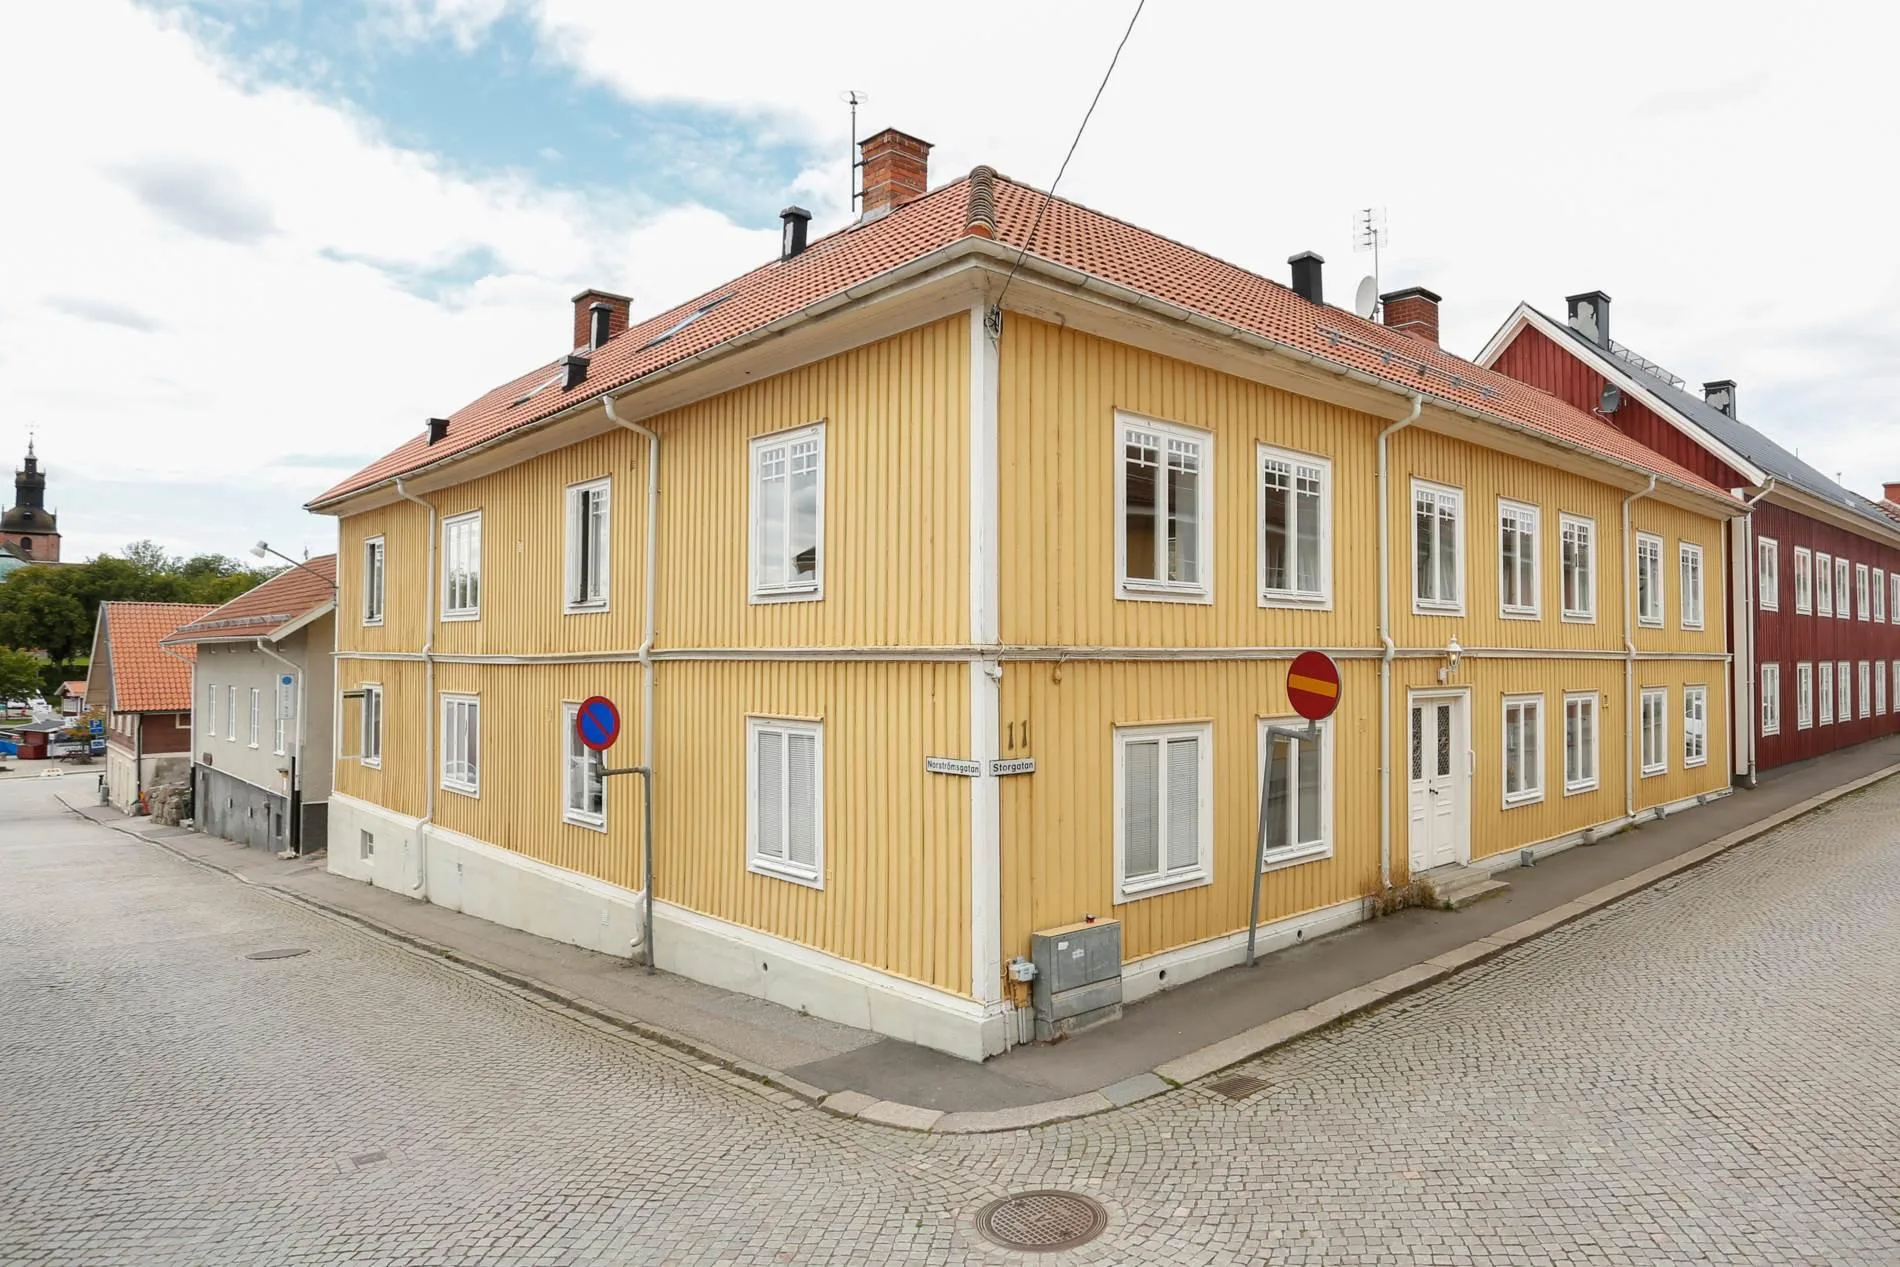
Den här texten går igenom riskerna och möjligheterna med Storgatan 11 i Askersund som exempel – ett gult trähus med sju lägenheter i hörnet av Storgatan och Norströmsgatan, nära hamnen vid Vätterns norra spets, till salu för 6 295 000 kronor i bolagsform. Siffrorna om huset kommer från annonsen; siffrorna om orten från SCB, Kolada och kommunen.
Varför avkastningen ofta är högre i mindre orter
Direktavkastningen – driftnettot i förhållande till priset – brukar vara högre i mindre orter än i storstäder. Det är inte en gratis lunch, utan marknadens sätt att prissätta risk. Den som köper i en småstad tar en större risk för vakanser, för att hyrorna inte stiger lika snabbt och för att det tar längre tid att sälja. Den högre avkastningen är ersättningen för det.
Storgatan 11 har enligt annonsen ett driftnetto på 333 580 kronor, vilket ger cirka 5,3 procent på utgångspriset. En direktavkastning ska alltid jämföras med vad pengarna kostar att låna. Riksbankens styrränta är 1,75 procent sedan 30 september 2026; ett fastighetslån kostar mer än så, och hur mycket bestäms av banken för varje objekt. Så länge låneräntan ligger under direktavkastningen höjer lånen avkastningen på det egna kapitalet. När den ligger över sänker de den.
Avkastningskravet är också en risk i sig. Ett räkneexempel på annonsens driftnetto: om köparna på marknaden kräver 5,3 procent motsvarar det ett värde på omkring 6,29 miljoner kronor. Kräver de 6,0 procent blir värdet omkring 5,56 miljoner – ungefär 12 procent lägre – utan att något i huset har förändrats. Kräver de 5,0 procent blir det omkring 6,67 miljoner. Den som äger ett hus länge får leva med att kravet rör sig med räntorna.
Askersund i siffror
För en hyresvärd är orten lika viktig som huset. Efterfrågan på lägenheterna, konkurrensen från andra hyresvärdar och möjligheten att sälja vidare avgörs av hur många som bor, arbetar och vill flytta dit.
| Uppgift | Värde | Källa |
|---|---|---|
| Invånare i kommunen | 11 382 (31 dec 2025); 11 119 år 2014 | SCB |
| Invånare i tätorten Askersund | 4 271 (2023); 3 887 år 2010 | SCB |
| Andel 65 år och äldre | 30,3 % | SCB |
| Arbetslöshet | 4,1 % (2025) | Kolada |
| Bostäder i kommunen | 6 124, varav 33,0 % hyresrätter | SCB |
| Nybyggda lägenheter | 98 (2020), 40 (2024) | SCB |
| Kommunala bostadsbolaget | AskersundsBostäder, cirka 950 lägenheter | Askersunds kommun |
| Medianhyra för hyresrätter 2026 | 1 167 kr per kvm och år | SCB |
| Till Örebro | cirka 52 km, 44 minuter med bil; expressbuss 700 cirka 55 minuter, ungefär 15 avgångar per vardag | Visit Askersund, Länstrafiken |
| Största privata arbetsgivare | Boliden Zinkgruvan, Aspa Pulp, Skyllbergs bruk, Essity, Alfapac | Askersunds kommun |
Bilden är en kommun som växer långsamt men stadigt, en tätort som vuxit med ungefär en tiondel sedan 2010 och en befolkning där nästan var tredje är 65 år eller äldre. För centrala hyreslägenheter kan det tala för efterfrågan – många som lämnar en villa vill bo nära service och vatten – men det gör också frågan om tillgänglighet viktig: trappor, hiss och tvättstuga på gården betyder mer för vissa hyresgäster än för andra. Med en tredjedel hyresrätter finns runt 2 000 hyresrätter i kommunen, varav nästan hälften hos det kommunala bostadsbolaget. Det är de som Storgatan 11:s lägenheter i praktiken jämförs med.
De sex riskerna att förstå
Vakansrisk
I ett hus med sju lägenheter motsvarar en tom lägenhet en sjundedel av lägenheterna, och mellan 8 och 18 procent av boarean beroende på vilken det är (40 respektive 84 kvadratmeter). Ett räkneexempel med husets genomsnittliga intäkt på 939 kronor per kvadratmeter: står trean på 84 kvadratmeter tom i sex månader försvinner ungefär 39 450 kronor – omkring 12 procent av ett års driftnetto. Ta reda på hur länge hyresgästerna bott där, hur omflyttningen sett ut och om det finns intresse som väntar. De renoveringar som enligt annonsen gjorts det senaste året kan ha samband med omflyttning; fråga.
Hyresrisk
Bostadshyror sätts enligt bruksvärdesprincipen (12 kap. 55 § jordabalken): en hyra som är påtagligt högre än för likvärdiga lägenheter på orten kan sänkas av hyresnämnden. En hyresvärd som regelmässigt hyr ut fler än två bostadslägenheter omfattas av hyresförhandlingslagen, och många hus har en förhandlingsordning med Hyresgästföreningen. Hyrorna följer därför den lokala hyresutvecklingen snarare än inflationen. I Örebro län höjdes hyrorna hos privata hyresvärdar med 5,2 procent från 1 april 2024 i flera kommuner och med 5–5,1 procent i de flesta kommuner 2025; för 2026 blev snittet i landet 3,4 procent. Fråga vad som gällt för huset och om hyrorna förhandlas.
Varje procents förändring av årsintäkten är 4 452 kronor om året. Vid 5,3 procents avkastningskrav motsvarar det ungefär 84 000 kronor i värde – i båda riktningarna.
Kostnadsrisk
Taxebundna kostnader – el, värme, vatten och avlopp – kan stiga utan att du kan påverka dem på kort sikt. För Storgatan 11 är uppvärmningssättet och förbrukningen inte kända från annonsen, och uppgiften om energideklaration är inte ifylld. Fastighetsavgiften i annonsen, 7 422 kronor, bygger på taxeringsvärdet från 2016. Med ett högre aktuellt värde kan den bli högre, men för sju lägenheter högst 12 488 kronor 2026 – alltså som mest 5 066 kronor mer om året.
Ränte- och finansieringsrisk
Räntan är ofta den största posten efter driftnettot. På ett lån av 3 777 000 kronor – 60 procent av utgångspriset – är varje procentenhet 37 770 kronor om året. Lån som tas över har en bindningstid och villkor som löper ut; den dag de ska omsättas gäller dagens ränta. Finansinspektionen ser fastighetsbolag med en räntetäckningsgrad under 1 och belåningsgrad över 70 procent som sårbara.
Likviditetsrisk
Det finns färre köpare av hyreshus i småstäder än i storstäder, och färre banker som gärna finansierar dem. Enligt SCB såldes 13 hyreshus med typkod 320 i hela Örebro län under 2025. Det påverkar hur lätt det är att sälja vidare och till vilket pris. Till likviditetsrisken hör också en regelrisk: att huset ägs av ett bolag gör det enkelt för nästa köpare att undvika stämpelskatt. Utredningen SOU 2017:27 föreslog att sådana bolagsaffärer skulle beskattas och att stämpelskatten för bolag skulle sänkas till 2 procent. Förslaget har inte genomförts (oktober 2026), men den som äger länge bör veta att frågan finns.
Byggnadsrisk
Ett trähus av den här åldern kräver återkommande underhåll av panel, fönster, tak och grund, och ett eftersatt underhåll syns inte i driftnettot förrän räkningen kommer. Byggåret behöver klargöras: beskrivningen säger 1883, faktarutan 1983. Som ägare av ett hus som hyrs ut ansvarar du också för obligatorisk ventilationskontroll (OVK) och för att mäta radon. Askersunds gamla stadskärna – rutnätsplanen från 1644, den småskaliga trästadsbebyggelsen med stadsgårdar och hamnmiljöerna – är dessutom riksintresse för kulturmiljövården (T 4a), vilket kan påverka vad du får ändra på fasader och tak. Kontrollera vad stadsplanen och kommunen säger om just den här tomten.
Det som talar för ett hus som Storgatan 11
- Läget går inte att bygga fram. I en liten stadskärna finns bara så många hus nära hamnen och med utsikt mot vattnet. Mäklaren beskriver ett ”riktigt A-läge med vyer över Norra Vätterns mynning”.
- Efterfrågan på centrala lägenheter. I mindre orter är hyreslägenheter i centrum ofta det naturliga boendet för den som inte vill ha villa – från unga till äldre.
- Överblickbarheten. Sju lägenheter går att förstå i detalj: varje avtal, varje kostnad, varje förråd. Det gör det möjligt för en mindre ägare att förvalta väl.
- Förädlingsmöjligheter. Mäklaren nämner potential för ytterligare en lägenhet på vindsplanet. Läs mer i Förädling av hyreshus i småstad.
- Genomförda renoveringar och lån att ta över. Enligt annonsen har flera renoveringar gjorts det senaste året, och det finns goda möjligheter att överta förmånliga lån. Båda kan sänka risken – om de håller vid granskning.
Ett stresstest av kalkylen
Ett enkelt sätt att se riskerna i kronor är att låta två saker gå fel samtidigt. Tabellen är ett räkneexempel med antagna villkor: lån 3 777 000 kronor, eget kapital 2 518 000 kronor och ett vakansavdrag på 5 procent av årsintäkten (22 261 kronor).
| Scenario | Driftnetto | Ränta | Kvar före amortering och skatt | Räntetäckningsgrad |
|---|---|---|---|---|
| Annonsens driftnetto, ränta 4 % | 333 580 kr | 151 080 kr | 182 500 kr | 2,2 |
| Med 5 % vakansavdrag, ränta 4 % | 311 319 kr | 151 080 kr | 160 239 kr | 2,1 |
| Med 5 % vakansavdrag, ränta 5 % | 311 319 kr | 188 850 kr | 122 469 kr | 1,6 |
| Med 5 % vakansavdrag, ränta 6 % | 311 319 kr | 226 620 kr | 84 699 kr | 1,4 |
Exemplet visar att huset tål ganska mycket innan driftnettot slutar räcka till räntorna – men också hur snabbt marginalen för amortering, underhåll och skatt krymper. Gör samma test med de villkor din bank faktiskt erbjuder.
Storgatan 11 i en tabell
| Uppgift | Enligt annonsen |
|---|---|
| Läge | Hörnet Storgatan och Norströmsgatan, nära hamnen |
| Fastighet | Askersund Sundsbron 4 |
| Bostäder | 7 lägenheter, total boarea 474 kvm (enligt taxeringsinformation) |
| Lokaler | Inga redovisade |
| Tomt | 484 kvm |
| Byggår | 1883 enligt beskrivningen, 1983 i faktarutan |
| Årsintäkt / driftkostnad | 445 224 kr / 90 500 kr |
| Driftnetto | 333 580 kr (ca 5,3 %) |
| Utgångspris | 6 295 000 kr |
| Säljes som | Bolag |
| Övrigt | Eget förråd per lägenhet, tvättstuga på innergården, en parkeringsplats |
| Öppna frågor | 21 144 kr mellan intäkt, kostnad och driftnetto; byggår; aktuellt taxeringsvärde; energideklaration |
Innan du bestämmer dig
- Räkna själv. Utgå från annonsens siffror och lägg till det som kan saknas: vakansavdrag, underhåll, förvaltning och en fastighetsavgift på aktuellt taxeringsvärde. Se Så läser du kalkylen för ett hyreshus.
- Stresstesta. Högre ränta, en tom lägenhet, ett högre avkastningskrav när du ska sälja.
- Prata med din bank innan du lägger bud, och fråga om lånen som kan tas över.
- Besök orten. Gå runt kvarteren vid hamnen, titta på vad andra hyreslägenheter annonseras för och prata med lokala förvaltare.
- Ta hjälp. Besiktningsman för huset, revisor för bolaget, jurist för avtalet.
Storgatan 11: risk och avkastning i ett hus
Storgatan 11 är ett litet, renodlat bostadshus i ett läge som är svårt att ersätta, med en angiven direktavkastning på 5,3 procent, möjliga lån att ta över och en vind som kanske kan bli en åttonde lägenhet. Riskerna är de vanliga för småstaden – vakanser, hyresutveckling, räntor och få köpare – plus några öppna frågor som går att få svar på. Alla siffror finns på sidan om Storgatan 11, och hyreslista, kostnader och bolagets handlingar kan du begära via formuläret för underlag.