Hyran för en tvåa på Storgatan kommer in den sista vardagen i månaden. En del av den går till vatten, värme och sophämtning, en del till banken, och en del, förr eller senare, till staten och kommunen. Skatterna på ett hyreshus är inte svåra var för sig, men de är många: fastighetsavgift varje år, skatt på överskottet, avdrag för värdeminskning och reparationer, stämpelskatt när du köper och skatt på vinsten när du säljer. Och nästan alla beror på en sak du bestämmer innan du köper, nämligen om du äger huset själv eller genom ett aktiebolag.
Den här guiden går igenom skatterna för ett hyreshus med bostäder i Sverige, med 2026 års belopp: vad du betalar varje år, vilka avdrag som finns, hur försäljningen beskattas för en privatperson och för ett bolag, och vad du ska tänka på redan vid köpet. Den är en översikt, inte en deklarationshandledning; Skatteverkets regler är fler och mer detaljerade än vad som får plats här.
Vilka skatter betalar du varje år?
Du betalar kommunal fastighetsavgift för bostäderna, 2026 högst 1 784 kronor per lägenhet eller 0,3 procent av taxeringsvärdet om det är lägre, och skatt på husets överskott. Överskottet beskattas med 20,6 procent i ett aktiebolag och som inkomst av näringsverksamhet om du äger huset själv.
Fastighetsavgiften har stigit varje år de senaste åren: högst 1 630 kronor per lägenhet för inkomståret 2024, 1 724 kronor för 2025 och 1 784 kronor för 2026. Bostäder i hus med värdeår 2012 eller senare är befriade från avgiften de första femton åren. Lokaler i ett hyreshus, till exempel en butik i bottenvåningen, betalar i stället statlig fastighetsskatt med 1 procent av taxeringsvärdet för lokaldelen.
Fastighetsavgift för hyreshus, högsta belopp per lägenhet
Om avgiften blir taket per lägenhet eller 0,3 procent av taxeringsvärdet beror på taxeringen. Hyreshus taxerades senast i en allmän fastighetstaxering 2025, och hur taxeringsvärdet räknas fram beskriver vi i Vad betyder taxeringsvärde, typkod och pantbrev för ett hyreshus?
Vilka avdrag får du göra?
Drift, räntor, reparationer och underhåll dras av direkt. Byggnaden skrivs av över tid, för ett hyreshus med 2 procent av anskaffningsvärdet om året, och för bostäder finns sedan 2019 ett extra avdrag på totalt 12 procent för ny-, till- och ombyggnad, fördelat på sex år.
Skatteverket skiljer mellan att återställa och att förbättra. Utgifter för reparationer och underhåll av byggnad och markanläggning får dras av omedelbart. Förbättringar och ombyggnader läggs i stället till byggnadens anskaffningsvärde och skrivs av med värdeminskningsavdrag. Markanläggningar, som en asfalterad gård eller en parkeringsplats, skrivs av med 5 procent om året. Marken skrivs inte av alls.
Avdrag för ett hyreshus i näringsverksamhet
| Utgift | Hur den dras av |
|---|---|
| Drift: värme, vatten, sophämtning, försäkring, skötsel | Direkt, samma år |
| Räntor | Direkt; i bolag med en begränsning för stora räntenetton |
| Reparation och underhåll | Direkt, samma år |
| Byggnaden | Värdeminskningsavdrag, 2 % om året för hyreshus |
| Ny-, till- och ombyggnad av bostäder | Värdeminskning plus extra 12 %, 2 procentenheter om året i sex år |
| Markanläggningar | 5 % om året |
| Mark | Inget avdrag |
För ett aktiebolag finns en begränsning för räntorna: avdragsrätten för ett negativt räntenetto är begränsad till 30 procent av resultatet före skatt, räntor, värdeminskningsavdrag och avskrivningar, eller till högst 5 miljoner kronor. För ett hus med sju lägenheter är det sällan räntorna överstiger den gränsen. Hur reparationer och förbättringar planeras i ett äldre hus beskriver vi i Hur underhåller du ett äldre hyreshus i Askersunds trästad?, och hur en vindslägenhet skrivs av i Hur bygger du en ny lägenhet på vinden i ett äldre hyreshus i Askersund?
Värdeminskningsavdraget
Årligt avdrag = byggnadens anskaffningsvärde × 2 %
Hur beskattas hyresintäkterna om du äger huset själv?
Ett hyreshus är en näringsfastighet, och överskottet beskattas som inkomst av näringsverksamhet. Skatten beror då på dina övriga inkomster.
Skatteverket formulerar det så att en fastighet som inte är en privatbostadsfastighet är en näringsfastighet. Ett hus med sju hyreslägenheter är det, och då redovisas intäkter och kostnader i näringsverksamheten. Den som äger själv har ett enklare ägande, utan bolagets bokslut och årsredovisning, men också hela överskottet beskattat mot sin egen inkomst. Ett bolag kan i stället låta överskottet stanna kvar och användas till amortering och underhåll efter bolagsskatt.
Äga själv eller genom aktiebolag
Äga själv
- Enklare administration
- Lagfart 1,5 procent vid direktköp
- Kapitalvinst vid försäljning beskattas med 30 procent på 90 procent av vinsten
Äga genom aktiebolag
- Bokföring, bokslut och årsredovisning
- Bolagsskatt 20,6 procent på överskottet
- Lagfart 4,25 procent vid direktköp, ingen vid köp av aktier
Valet är inte bara en skattefråga. Det påverkar också finansieringen, hur huset kan säljas och hur pengarna kan tas ut. Hur ett bolagsköp går till beskriver vi i Hur köper man ett hyreshus i bolagsform?
Hur beskattas en försäljning?
Säljer du som privatperson beskattas vinsten i inkomstslaget kapital med 30 procent på 90 procent av vinsten, i praktiken 27 procent, och tidigare värdeminskningsavdrag återförs till beskattning i näringsverksamheten. Säljer ett aktiebolag aktierna i ett dotterbolag som äger huset är vinsten som huvudregel skattefri.
För en privatperson redovisas försäljningen på bilaga K7. De värdeminskningsavdrag du har gjort läggs normalt tillbaka och beskattas i näringsverksamheten, och avdrag för förbättrande reparationer som avser försäljningsåret eller de fem föregående åren räknas in i beräkningen. Blir det en förlust får du dra av 63 procent av den.
För ett aktiebolag är det annorlunda. Andelar i ett onoterat bolag är näringsbetingade, och en vinst på näringsbetingade andelar är som huvudregel inte skattepliktig; en förlust är på samma sätt inte avdragsgill. Därför säljs många hyreshus som bolag, och därför förhandlar köpare om ett avdrag på priset för den latenta skatten i bolaget. Säljer bolaget i stället själva fastigheten beskattas vinsten som bolagets inkomst med 20,6 procent.
Räkneexempel: en privatperson säljer efter tio år
| Post | Belopp |
|---|---|
| Köpt för (varav byggnad 3 000 000 kr) | 4 000 000 kr |
| Värdeminskningsavdrag, 2 % × 3 000 000 kr × 10 år | 600 000 kr |
| Sålt för | 5 000 000 kr |
| Återförda avdrag, beskattas i näringsverksamheten | 600 000 kr |
| Kapitalvinst utöver det återförda | 1 000 000 kr |
| Skattepliktig del, 90 % | 900 000 kr |
| Skatt i kapital, 30 % | 270 000 kr |
Se upp
Reglerna kring bolagsaffärer har utretts. Utredningen SOU 2017:27 fick i uppdrag att föreslå ändringar för att motverka paketering av fastigheter som ett verktyg för skatteplanering. Den som köper för lång tid bör räkna med att reglerna kan ändras.
Vilka skatter betalar du när du köper?
Vid ett direktköp betalar du stämpelskatt på lagfarten, 1,5 procent som privatperson och 4,25 procent som bolag, och 2 procent på nya pantbrev. Vid köp av aktierna i ett bolag som äger huset söks ingen lagfart, och då betalas ingen stämpelskatt för köpet.
Stämpelskatten för lagfart räknas på det högre av köpeskillingen och föregående års taxeringsvärde, avrundat nedåt till hela tusental kronor, och därtill kommer en expeditionsavgift på 825 kronor. Pantbrev kostar 2 procent av beloppet plus 375 kronor per inteckning, och befintliga pantbrev följer med fastigheten. Hur köpet finansieras, och vad formen betyder för lånen, beskriver vi i Hur finansierar du ett hyreshus i en småstad?
Så gör du
- Bestäm ägandeform tidigt. Privat, eget aktiebolag eller köp av ett befintligt bolag påverkar stämpelskatt, löpande skatt och försäljning.
- Be om skatteunderlaget. Taxeringsvärde och värdeår, och vid bolagsköp bolagets skattemässiga värden och tidigare avdrag.
- Dela upp köpeskillingen. Byggnad, mark och markanläggningar skrivs av olika, så fördelningen påverkar avdragen.
- Håll isär reparation och förbättring. Spara fakturor och beskriv vad som gjorts.
- Räkna på en framtida försäljning. Återföring av avdrag och latent skatt hör hemma i kalkylen redan vid köpet.
- Tala med en revisor. Särskilt om du köper genom bolag eller planerar större ombyggnader.
Själva köpet, steg för steg, beskriver vi i Hur går köpet av ett hyreshus till, från intresse till tillträde?, och hur bokföring och deklaration kan skötas när du inte bor på orten i Hur förvaltar du ett hyreshus i Askersund om du inte bor där?
Vanliga frågor
Vem betalar fastighetsavgiften, ägaren eller hyresgästerna?
Ägaren. Avgiften är en kostnad för huset och betalas via ägarens deklaration; den kan inte debiteras hyresgästerna separat.
Är ett hyreshus alltid en näringsfastighet?
En fastighet som inte är en privatbostadsfastighet är en näringsfastighet, och ett hus med flera hyreslägenheter är det.
Får jag dra av förlusten om jag säljer med förlust?
Som privatperson får du dra av 63 procent av en förlust på en näringsfastighet. I ett aktiebolag är en förlust på näringsbetingade andelar inte avdragsgill.
Vad är latent skatt?
Skatten som skulle betalas om bolaget sålde fastigheten direkt, på skillnaden mellan marknadsvärdet och det skattemässiga värdet. Köpare av ett fastighetsbolag förhandlar ofta om ett avdrag för den.
När taxeras hyreshusen nästa gång?
Hyreshus taxerades senast i en allmän fastighetstaxering 2025, och nästa gång blir en förenklad fastighetstaxering 2028, enligt Skatteverket. Taxeringsvärdet påverkar fastighetsavgiften när 0,3 procent av det är lägre än taket per lägenhet.
Vad betyder bolagsskatten på 20,6 procent för en ägare?
Den tas ut på bolagets vinst. När pengarna sedan tas ut ur bolaget beskattas de hos ägaren enligt egna regler, som en revisor kan förklara för just ditt fall.
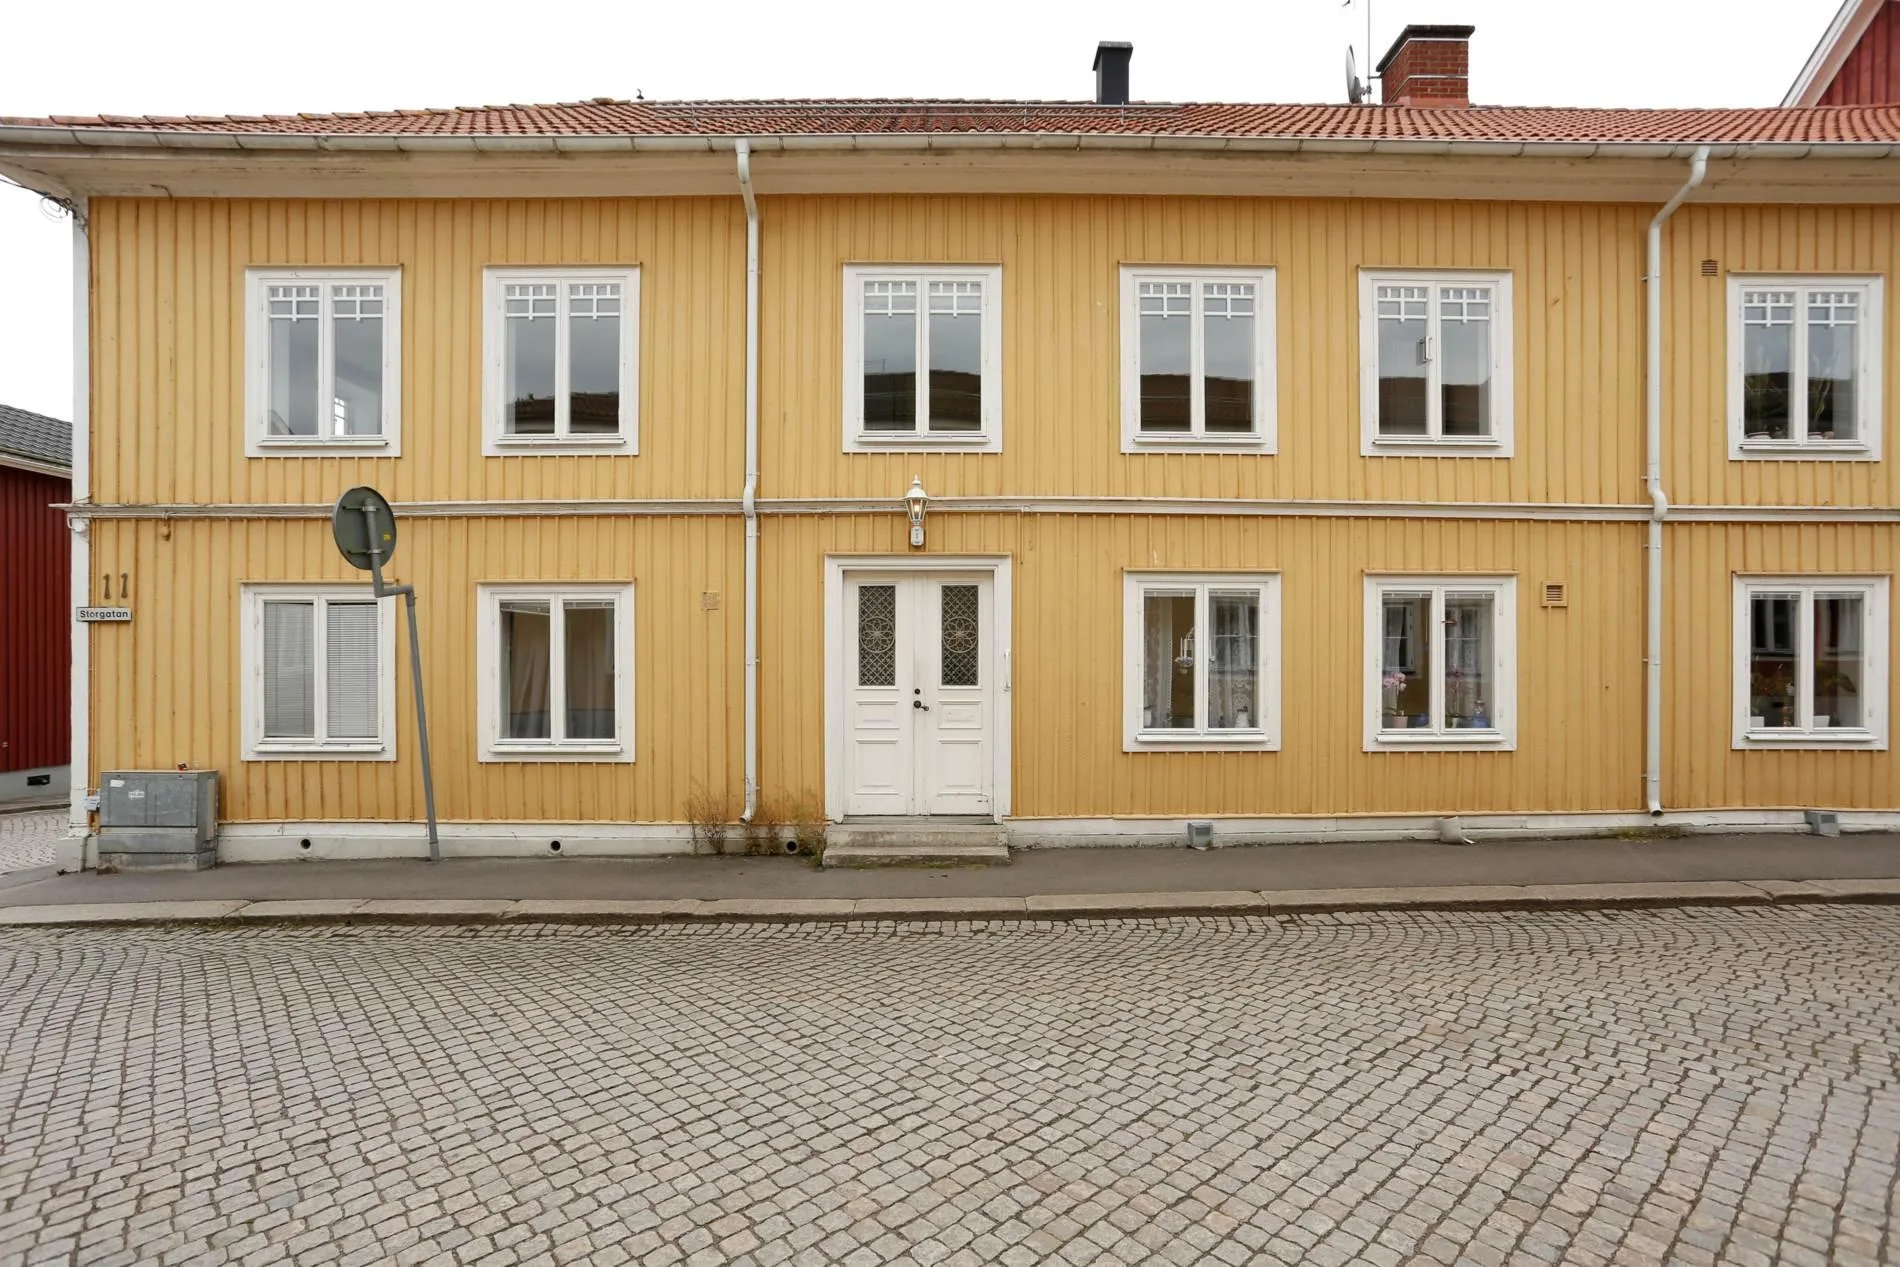
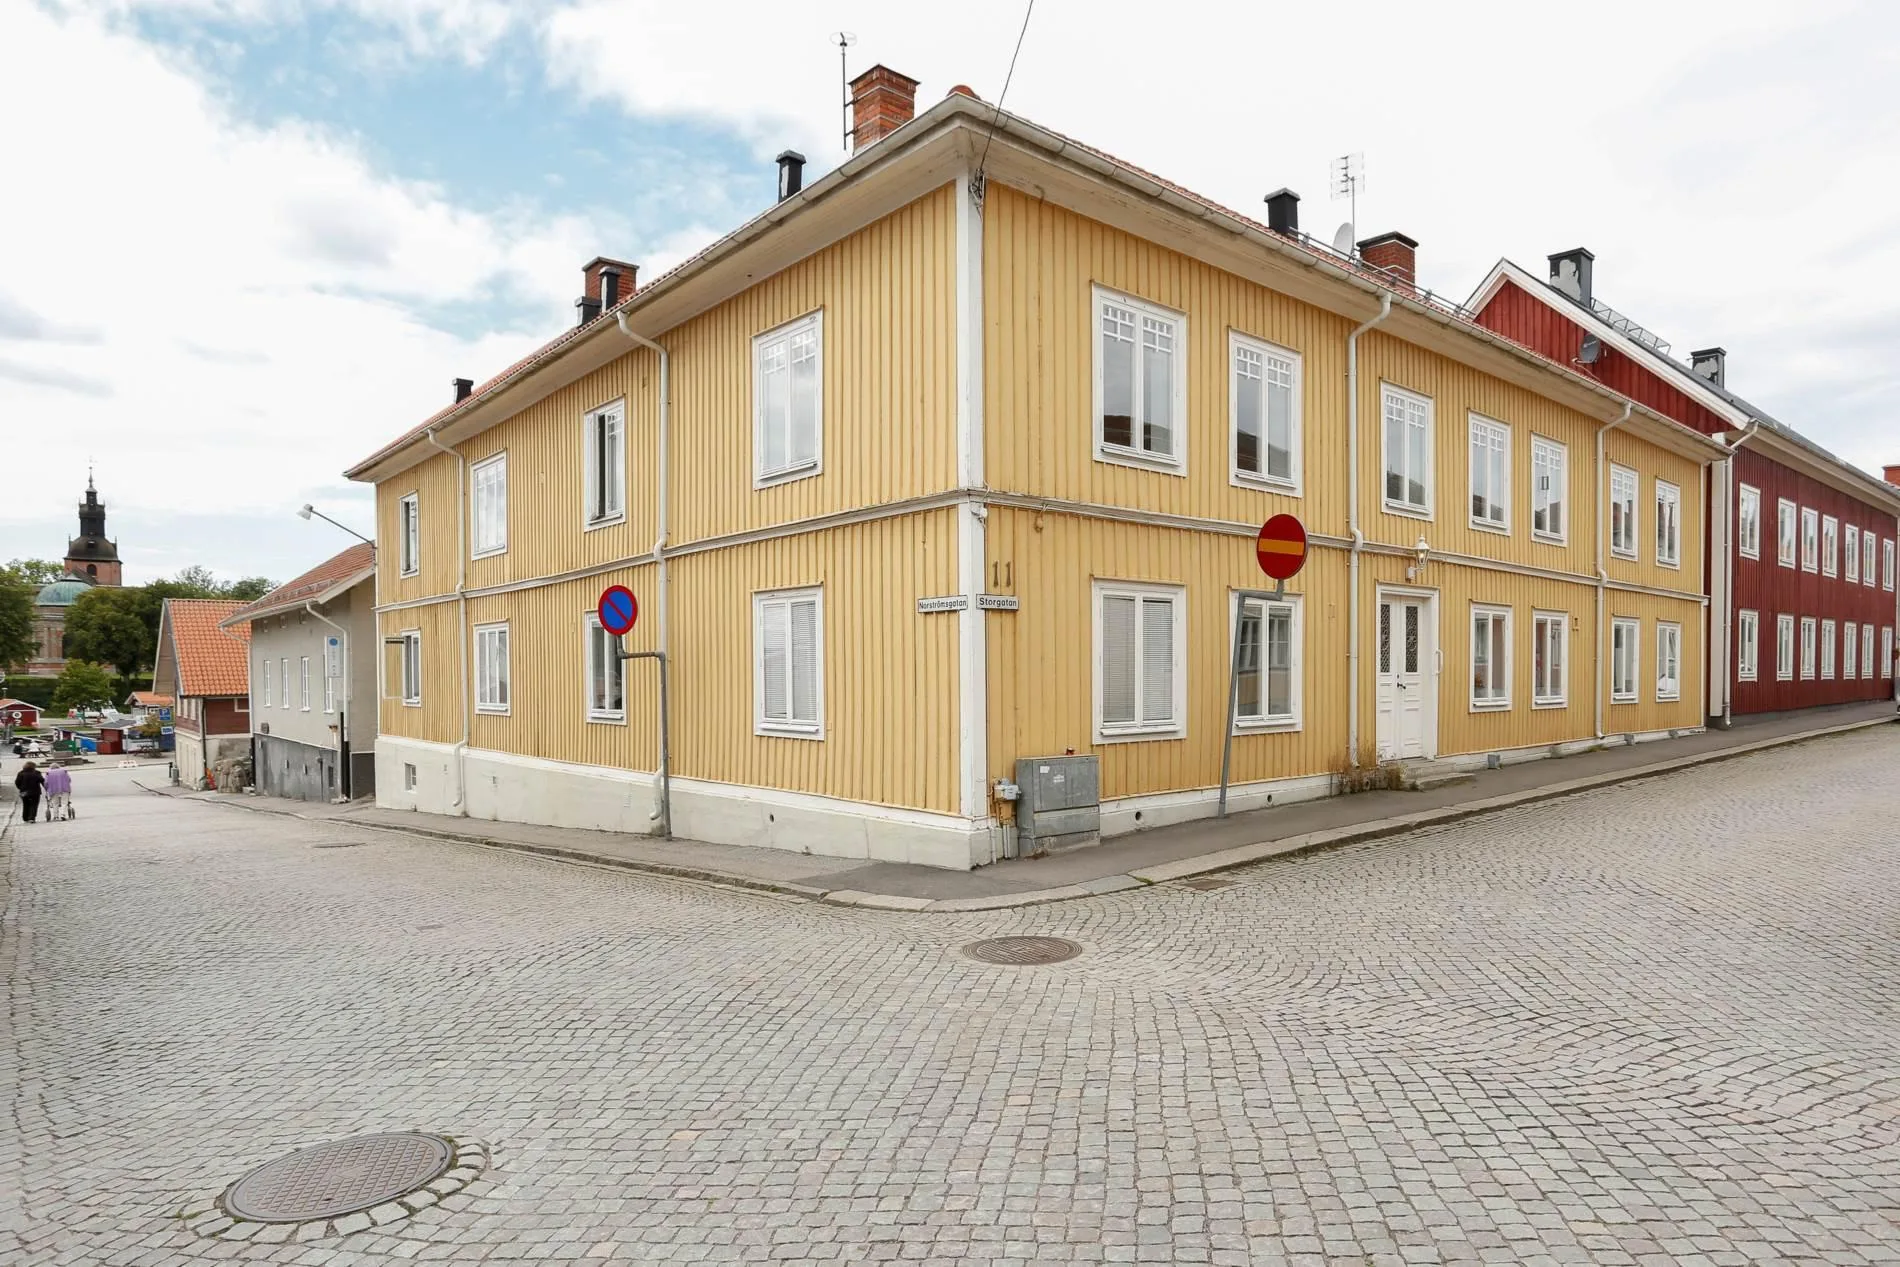
Hur Storgatan 11 passar in
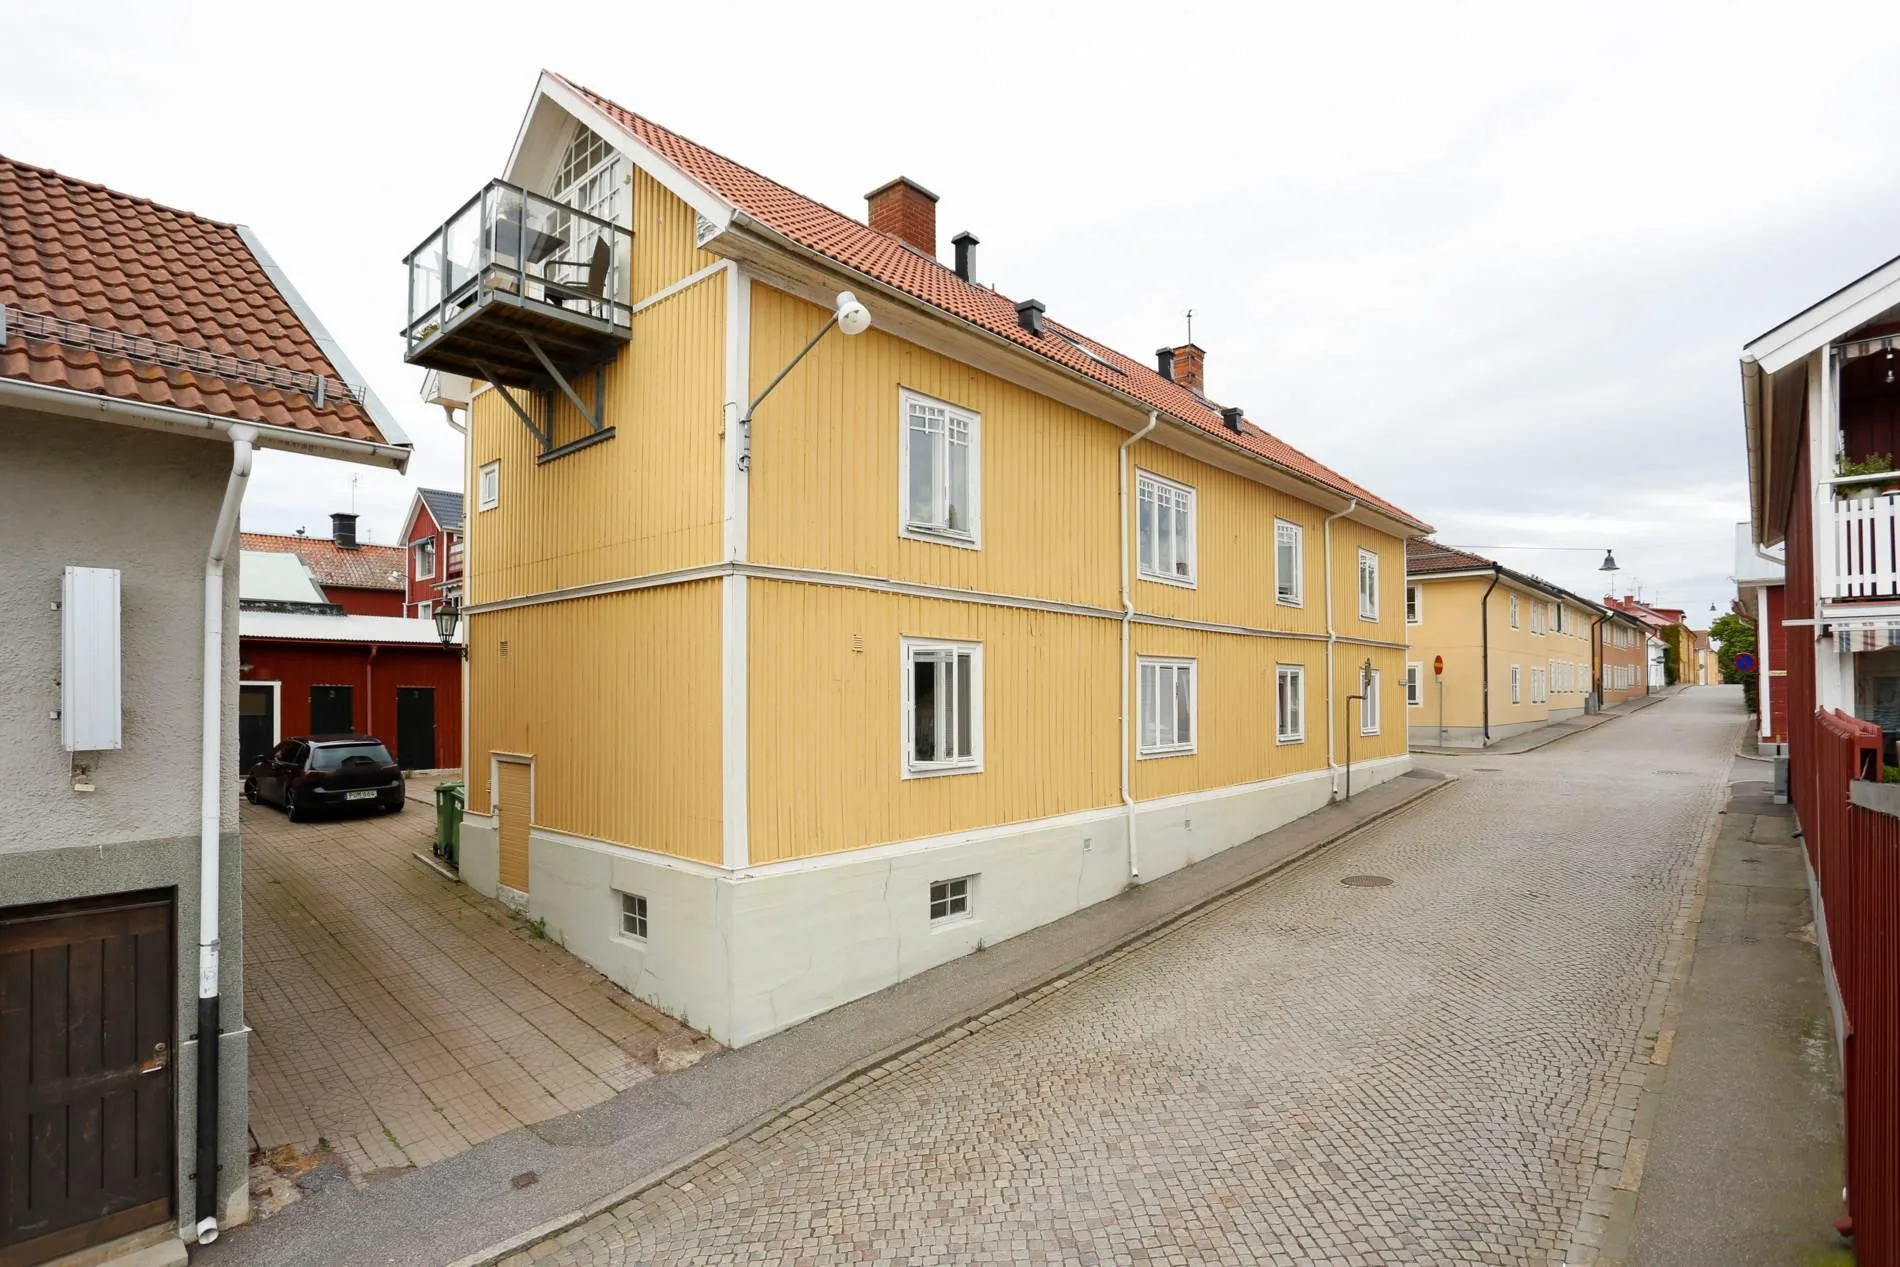
Annonsen anger en fastighetsavgift på 7 422 kronor, typkod 320 och ett taxeringsvärde på 2 474 000 kronor från taxeringsåret 2016. Huset säljs i bolagsform, så köparen tar över bolaget med dess skattemässiga värden. Be om bolagets årsredovisningar, deklarationer och uppgifter om tidigare avdrag via formuläret för underlag; husets uppgifter finns på sidan om Storgatan 11.
Ingen rådgivning
Guiden är en förenklad översikt över skattereglerna, och räkneexemplet bygger på antagna belopp. Den är inte skatterådgivning och inget råd om att köpa, sälja eller avstå. Tala med en revisor, din bank eller en jurist innan du fattar beslut.