På Stora torget i Askersund ligger rådhuset, mitt i rutnätsstaden från 1644. Men lånet till ett hyreshus i staden förhandlas sällan vid ett bankkontor på torget. Det förhandlas med en bank som tittar på kassaflödet, på orten, på huset och på dig, och som jämför ditt hus vid Vättern med hundratals andra. För en småstad som Askersund är det just den jämförelsen som avgör villkoren: färre hyresgäster, färre köpare och färre affärer att jämföra med kan betyda en försiktigare bank.
Den här guiden går igenom hur finansieringen av ett hyreshus i en småstad fungerar: vad banken tittar på, hur belåning och räntetäckning räknas, vad pantbrev och lagfart kostar, hur ett övertaget lån påverkar kalkylen, hur du stresstestar och vilka regler som gäller 2026. Räkneexemplen bygger på antagna belopp och är inte ett lånelöfte.
Vad tittar banken på när du lånar till ett hyreshus?
Banken tittar på husets kassaflöde, hur säkert det är, vad huset är värt som säkerhet och vem du är som låntagare. I en småstad väger uthyrningsgraden och möjligheten att sälja huset igen tyngre än i en storstad.
Ett hyreshus lånas i första hand på sitt driftnetto: det som blir kvar av hyrorna när drift och underhåll är betalda. Banken vill se hyreslista, kostnader för flera år, energideklaration, underhållsbehov och en kalkyl som klarar högre räntor. Den vill också veta vem som står bakom lånet, om du köper privat eller genom ett bolag och vilket eget kapital du har.
Det banken bedömer
| Fråga | Underlag | Varför det väger tungt i en småstad |
|---|---|---|
| Hur stort och säkert är kassaflödet? | Hyreslista, avtal, vakanshistorik | Varje lägenhet är en stor del av intäkten |
| Vad kostar huset att driva och underhålla? | Kostnader post för post, underhållsplan | Ett äldre hus kan ha stora kommande åtgärder |
| Vad är huset värt som säkerhet? | Värdering, jämförbara affärer | Få affärer att jämföra med |
| Hur lätt är det att sälja? | Ortens marknad, husets läge | Färre köpare än i en storstad |
| Vem är låntagaren? | Eget kapital, erfarenhet, bolagets ekonomi | Banken lånar till dig, inte bara till huset |
Uthyrningen är grunden. Vilka som hyr i Askersund, och vilka lägenheter det finns flest av, beskriver vi i Vem hyr lägenhet i Askersund, och hur stor är efterfrågan? Hur du bygger kalkylen från en annons finns i Hur läser du kalkylen för ett hyreshus i Askersund?
Hur räknas belåningsgrad och räntetäckningsgrad?
Belåningsgraden är lånet delat med husets värde, och räntetäckningsgraden är driftnettot delat med räntekostnaden. Den första visar hur stor buffert banken har i värdet, den andra hur många gånger kassaflödet räcker till räntan.
Två mått som styr lånet
Belåningsgrad = lån ÷ fastighetens värde
Räntetäckningsgrad = driftnetto ÷ räntekostnad
Finansinspektionen följer fastighetsföretagen noga. I sin stabilitetsrapport i november 2025 skrev myndigheten att skuldsättningen har minskat men att det fortfarande finns sårbara fastighetsföretag med svag finansiell ställning, och att vakanserna kan stiga och hyrestillväxten sjunka i en utdragen lågkonjunktur. En fjärdedel av fastighetsföretagens finansiering hade räntebindning kortare än ett år vid tredje kvartalet 2025. Det är storföretagens siffror, men logiken är densamma för ett hus med sju lägenheter: kort räntebindning och hög belåning gör kalkylen känslig.
Räkneexempel: ett hus för 5 miljoner kronor
| Post | Belåning 50 % | Belåning 60 % | Belåning 70 % |
|---|---|---|---|
| Lån | 2 500 000 kr | 3 000 000 kr | 3 500 000 kr |
| Eget kapital | 2 500 000 kr | 2 000 000 kr | 1 500 000 kr |
| Ränta vid antagna 4 % | 100 000 kr | 120 000 kr | 140 000 kr |
| Räntetäckning vid driftnetto 270 000 kr | 2,7 | 2,3 | 1,9 |
| Kvar före amortering och skatt | 170 000 kr | 150 000 kr | 130 000 kr |
Vad kostar pantbrev och lagfart?
Nya pantbrev kostar 2 procent av beloppet i stämpelskatt plus 375 kronor per inteckning. Lagfart kostar 1,5 procent för en privatperson och 4,25 procent för ett bolag, plus 825 kronor, räknat på det högre av köpeskillingen och föregående års taxeringsvärde.
Pantbreven är bankens säkerhet. De följer med fastigheten, och om huset redan har pantbrev som räcker till lånet behöver inga nya tas ut. Lagfarten är beviset på att du äger fastigheten och söks hos Lantmäteriet när du köper fastigheten direkt. Köper du i stället aktierna i ett bolag som äger huset söks ingen ny lagfart, eftersom bolaget fortsätter att äga fastigheten; det är en av anledningarna till att hyreshus ofta säljs i bolagsform.
Engångskostnader vid köp och lån
| Kostnad | Sats | Räkneexempel |
|---|---|---|
| Nya pantbrev | 2 % + 375 kr per inteckning | 500 000 kr nya pantbrev: 10 375 kr |
| Lagfart, privatperson | 1,5 % + 825 kr | 5 000 000 kr: 75 825 kr |
| Lagfart, aktiebolag som köper direkt | 4,25 % + 825 kr | 5 000 000 kr: 213 325 kr |
| Köp av aktierna i ett fastighetsbolag | Ingen lagfart | 0 kr i stämpelskatt |
Hur ett bolagsköp går till, och vad latent skatt betyder för priset, beskriver vi i Hur köper man ett hyreshus i bolagsform? Hur pantbrev och taxeringsvärde fungerar finns i Vad betyder taxeringsvärde, typkod och pantbrev för ett hyreshus?
Vilka regler gäller för lån och amortering 2026?
Lagen om begränsning av bostadskrediter gäller sedan 1 april 2026, med ett tak på 90 procent av marknadsvärdet för nya bostadskrediter och krav på amortering över 50 procents belåning. Hur den tillämpas när ett bolag lånar till ett hyreshus som investering är en fråga för banken.
Lagen definierar en bostadskredit som en kredit för en bostad i Sverige med säkerhet i fast egendom, tomträtt eller bostadsrätt. Belåningsgraden får vara högst 90 procent när krediten lämnas och högst 80 procent när en befintlig kredit utökas. Om belåningsgraden är över 50 men högst 70 procent ska krediten amorteras med minst 1 procent om året, och över 70 procent med minst 2 procent. Riksbankens styrränta är 1,75 procent sedan den 1 oktober 2025, men räntan på ett lån till ett hyreshus sätts av banken för varje låntagare och objekt.
Om du äger huset genom ett aktiebolag finns också skatteregler för räntorna: avdragsrätten för ett negativt räntenetto är begränsad till 30 procent av ett skattemässigt resultatmått före räntor och avskrivningar, eller till högst 5 miljoner kronor. För ett litet hus är det sällan gränsen som biter, men den finns. Skatterna beskriver vi i Vilka skatter betalar du när du äger och säljer ett hyreshus?
Se upp
Ett lån med kort räntebindning är billigt när räntorna är låga och dyrt när de stiger. Räkna alltid på vad kalkylen tål, inte bara på dagens ränta.
Vad betyder det att ta över säljarens lån?
Vid ett bolagsköp kan lånen ligga kvar i bolaget, och om banken godkänner den nya ägaren kan villkoren följa med. Det kan vara värt mycket om räntan är låg och bindningstiden lång, men det kan också betyda att du tar över villkor som är sämre än de ser ut.
Fråga efter belopp, ränta, bindningstid, amorteringsplan, säkerheter och eventuella borgensåtaganden. Ta reda på om banken kräver att lånet läggs om vid ägarbytet, och om det finns en ränteskillnadsersättning om lånet löses i förtid. Jämför sedan med vad du skulle få för ett nytt lån. Ett lån med fem år kvar på en låg bunden ränta kan göra kalkylen bättre i fem år, men inte för alltid.
Så gör du
- Samla underlaget. Hyreslista, kostnader för flera år, energideklaration, underhållsplan och, vid bolagsköp, bolagets balansräkning och låneavtal.
- Gör en egen kalkyl. Driftnetto efter vakanser, underhåll och förvaltning.
- Stresstesta. Pröva högre ränta, en tom lägenhet och en större reparation.
- Tala med flera banker. Visa samma underlag och jämför belåningsgrad, ränta, bindningstid och amortering.
- Granska befintliga lån. Vid bolagsköp: vad som följer med och vad det kostar att lösa.
- Bestäm buffert. Ha pengar kvar efter köpet till det oväntade.
Hur stresstestar du kalkylen?
Räkna om kalkylen med högre ränta, lägre uthyrning och högre kostnader, en sak i taget och alla tillsammans. Om huset bara går ihop när allt går rätt är finansieringen för tunn.
Räkneexempel: stresstest med lån 3 000 000 kr och driftnetto 270 000 kr
| Scenario | Driftnetto | Ränta | Räntetäckning | Kvar före amortering |
|---|---|---|---|---|
| Utgångsläge, 4 % | 270 000 kr | 120 000 kr | 2,3 | 150 000 kr |
| Räntan 6 % | 270 000 kr | 180 000 kr | 1,5 | 90 000 kr |
| En lägenhet tom ett år | 210 000 kr | 120 000 kr | 1,8 | 90 000 kr |
| Reparation 100 000 kr | 170 000 kr | 120 000 kr | 1,4 | 50 000 kr |
| Allt samtidigt, 6 % | 110 000 kr | 180 000 kr | 0,6 | − 70 000 kr |
Hur risken i en småstad ser ut mer allmänt beskriver vi i Hur ser risk och avkastning ut för ett hyreshus i Askersund? Investeringar som en vindslägenhet eller energiåtgärder finansieras ofta för sig, med egna kalkyler; se Hur bygger du en ny lägenhet på vinden i ett äldre hyreshus i Askersund? och Hur värms husen i Askersund, och vad kostar energin?
Vanliga frågor
Hur mycket eget kapital behöver jag?
Det bestämmer banken utifrån huset, orten och dig. Räkna med att en lägre belåning ger bättre villkor och en kalkyl som tål mer.
Måste jag ta nya pantbrev?
Bara om de befintliga inte räcker till lånet. Befintliga pantbrev följer med fastigheten och kostar inget att använda igen.
Varför kostar lagfart mer för ett bolag?
Stämpelskatten för juridiska personer är 4,25 procent mot 1,5 procent för privatpersoner. Vid köp av aktierna i ett bolag som redan äger fastigheten söks ingen lagfart.
Vad är styrräntan nu?
1,75 procent sedan den 1 oktober 2025, enligt Riksbanken. Bankens ränta på ett fastighetslån ligger över styrräntan och sätts för varje lån.
Kan jag låna till renoveringar senare?
Ja, om värdet och kassaflödet tillåter det. En utökad bostadskredit får enligt lagen om begränsning av bostadskrediter vara högst 80 procent av marknadsvärdet; fråga banken hur det tillämpas för ditt hus.
Varför vill banken se en underhållsplan?
Därför att kommande åtgärder, som tak, fönster och stammar, påverkar kassaflödet de år de görs. En plan visar att de är kända och har en budget.
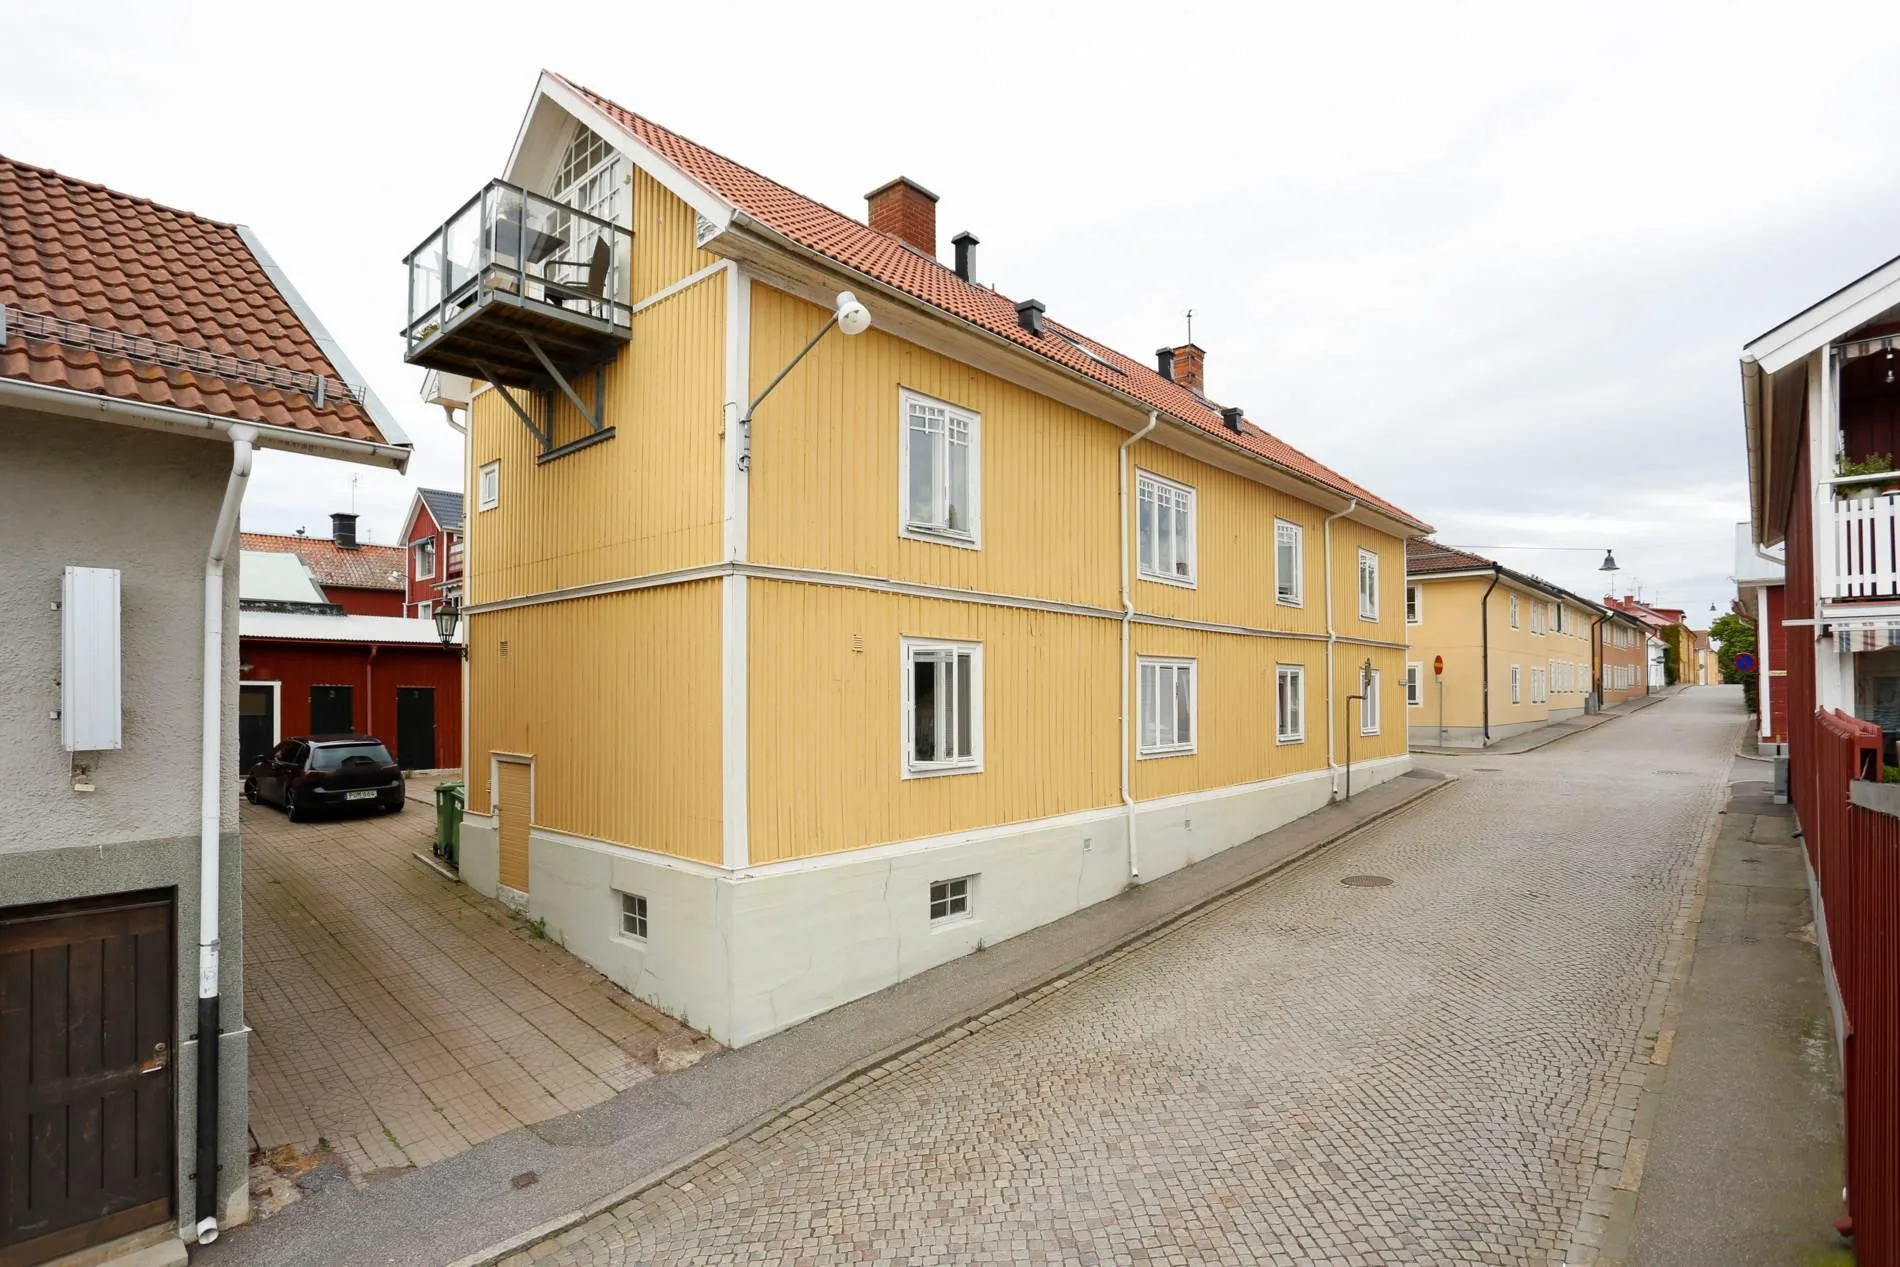
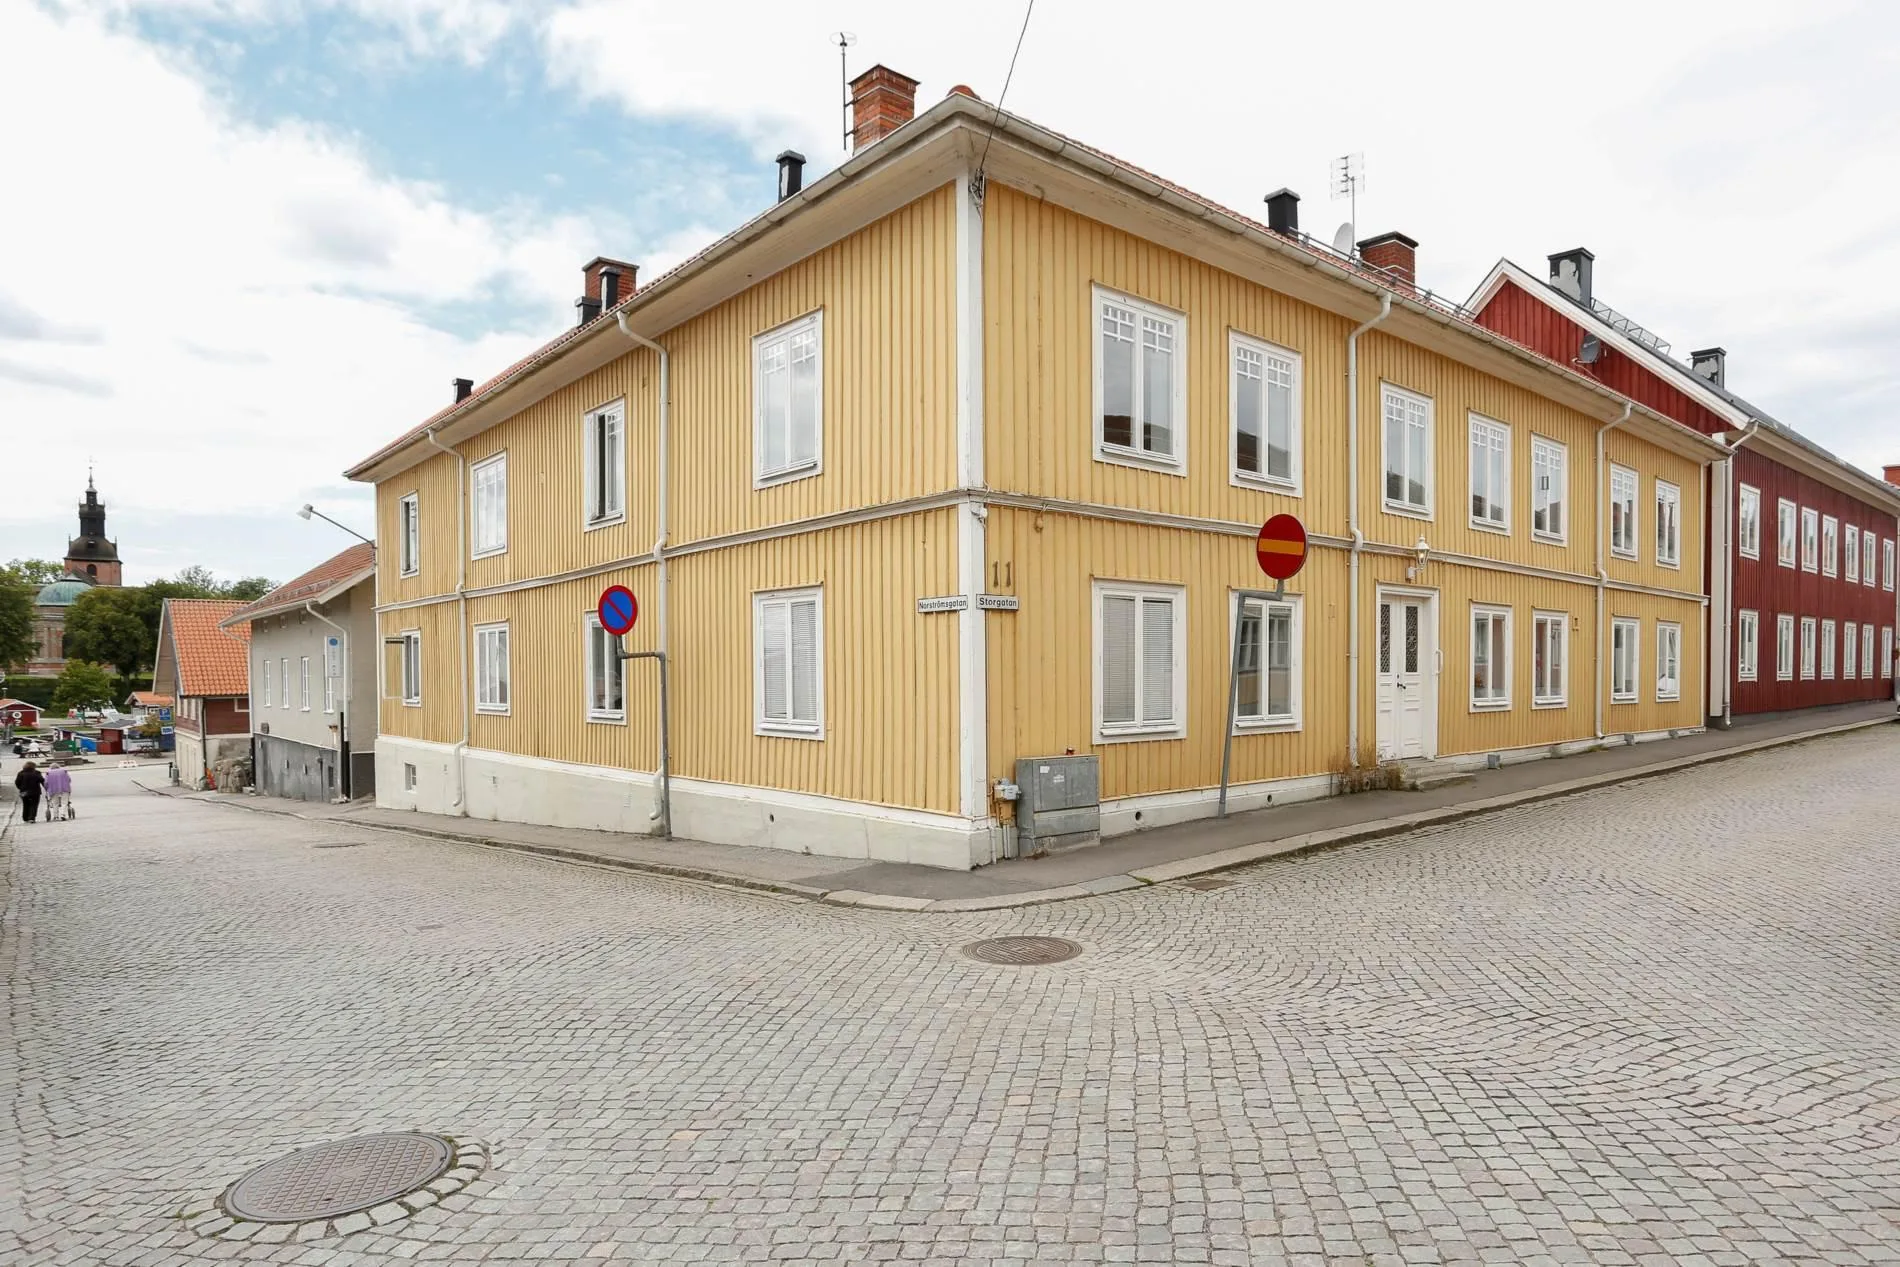
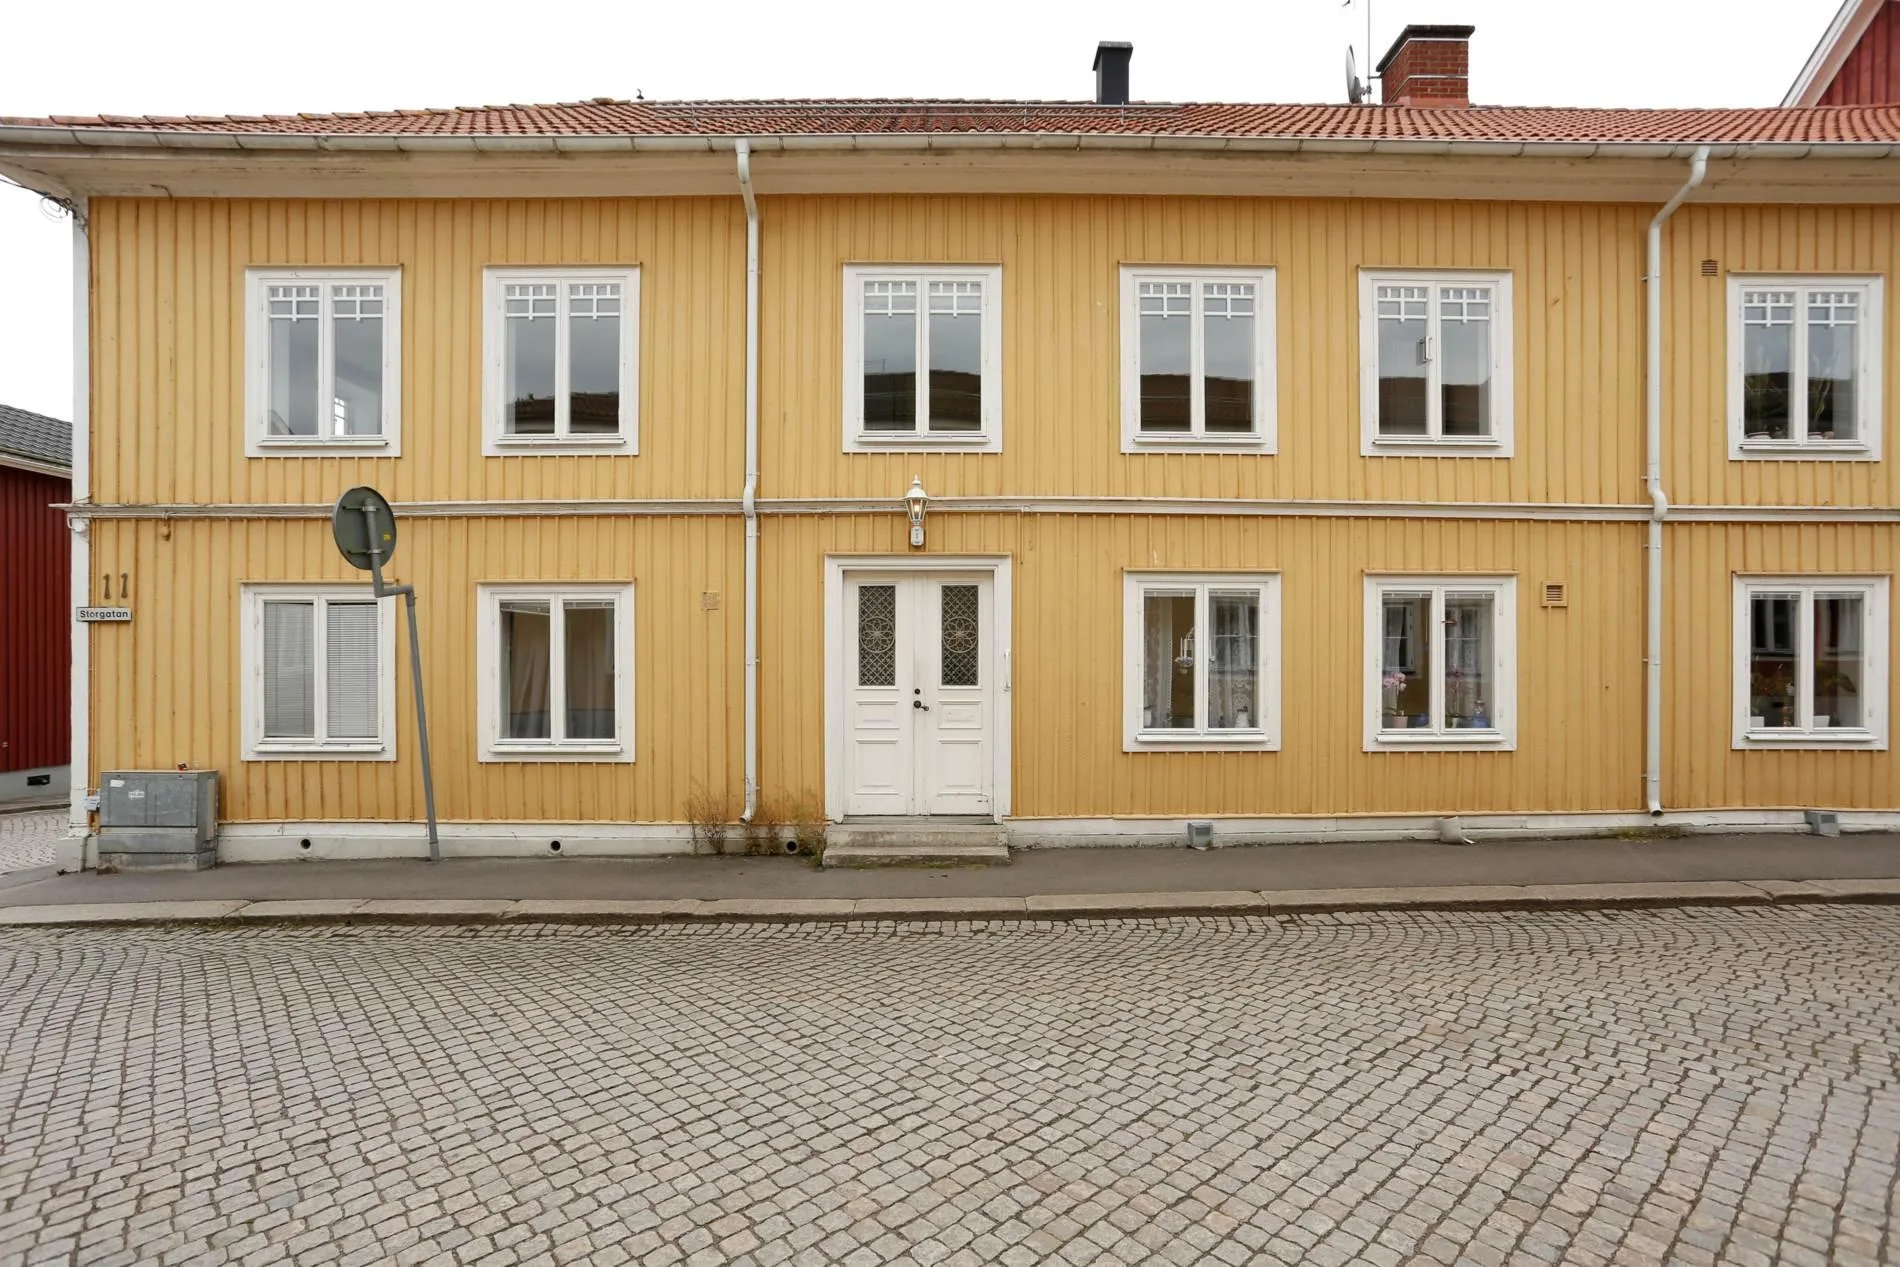
Hur Storgatan 11 passar in
Annonsen för Storgatan 11 anger sex pantbrev på totalt 3 787 500 kronor och goda möjligheter att ta över förmånliga lån vid överlåtelsen, och huset säljs i bolagsform. Annonsen anger också ett driftnetto på 333 580 kronor om året. Be om låneavtalen, bolagets balansräkning och hyreslistan via formuläret för underlag; husets uppgifter finns på sidan om Storgatan 11.
Ingen rådgivning
Räkneexemplen bygger på antagna priser, driftnetton och räntor och är inte ett lånelöfte, en värdering eller en prognos. Inget i guiden är ett råd om att låna, köpa eller avstå. Tala med din bank, en revisor eller en jurist innan du fattar beslut.